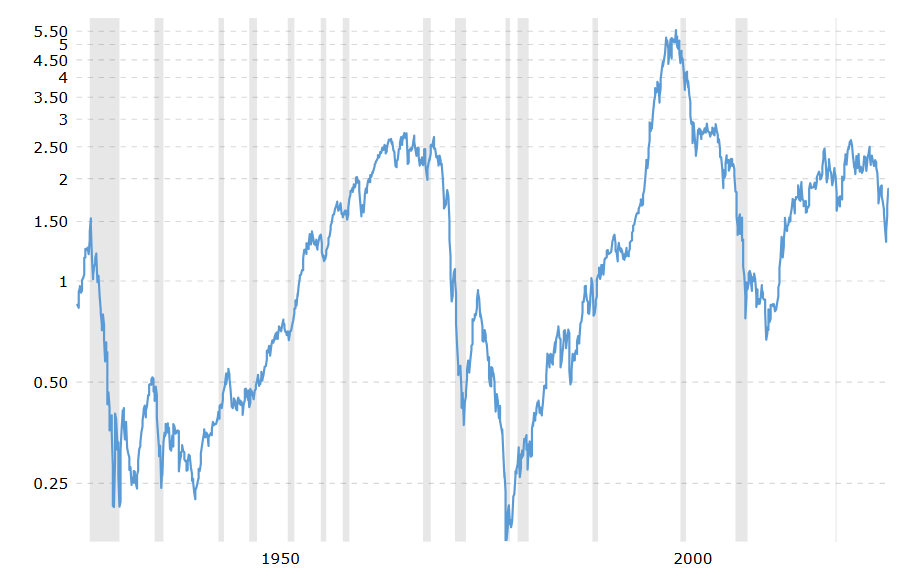找回密码
立即注册

手机短信,快捷登录

搜索
热搜: 活动 交友 discuz
发新帖

1012

积分

0

好友

31

主题
发表于 2026-10-15 10:34:51 | 查看: 96| 回复: 3
本帖最后由 小小的我们20 于 2026-10-23 06:34 编辑


AI英文翻译 显示原文.区域设置 点此

摘要


  • 尽管估值持续偏高,并且市场担心能源危机可能长期化,美国股市仍保持看涨态势。我认为“估值过高”已成为新常态,也并不担心伊朗局势。
  • 一项新的研究显示,1971年一名最低工资劳动者的生活负担能力,与如今年收入10万美元的人大致相当。需求驱动型通胀不会像20世纪70年代那样卷土重来。
  • 能源危机和地缘政治紧张带来的短期通胀冲击,也会被各国政府的通胀性政策和持续的货币扩张所压过。
  • 估值相较历史水平仍然偏高,但按实际价值衡量(以黄金或美联储资产负债表调整后),市场并未处于极端水平。2008年以后,情况已经发生变化。
  • 关键的看空触发因素将包括货币贬值趋势逆转、实际工资持续大幅上升,或由AI驱动的生产率叙事失灵。


Timon Schneider/iStock Editorial via Getty Images

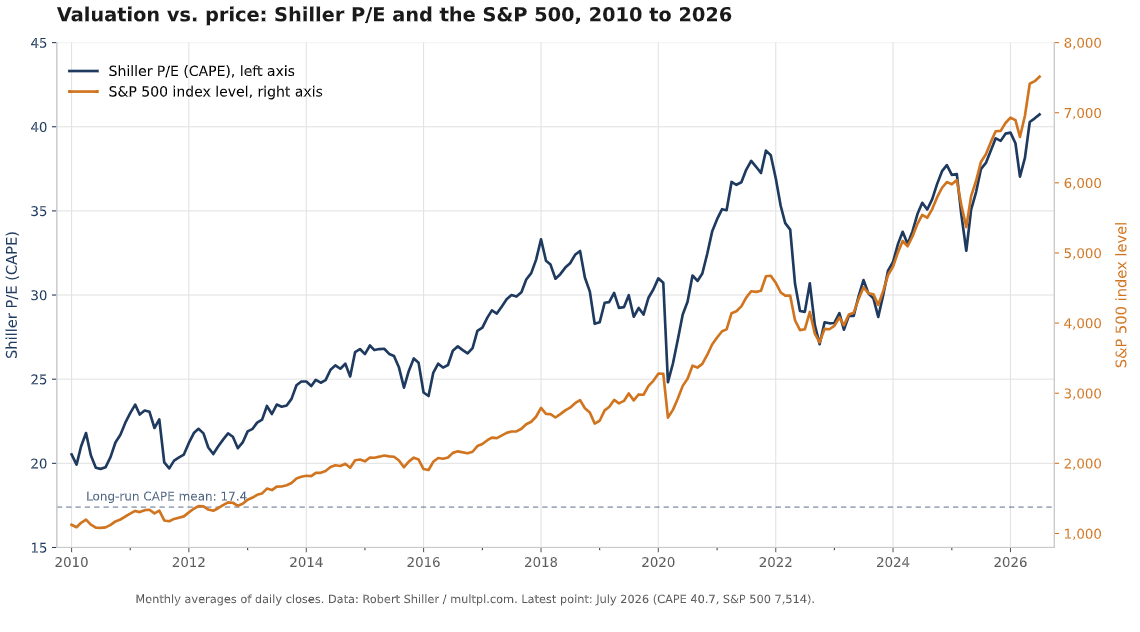
按任何传统金融指标衡量,美国股市在过去十多年里都一直处于估值过高状态。然而,尽管经历过几次“V形”调整,市场仍稳步延续其长期看涨趋势。


Valuation and SP500

任何没有在2020年历史高点买入标普500( SP500 )的人——也许是认为疫情后市场涨得太快——都错过了约97%的上行空间,如今需要市场下跌约49%,才可能获得同样的入场点。不同时间区间会得出略有差异的指标,但共同点只有一个:选择在场外观望的人,已经因机会成本付出了巨大代价。

为什么空头这么长时间以来一直判断失误?

我认为,这是两个因素共同作用的结果:货币贬值引发资产通胀,以及实际工资停滞。在我看来,即便当前伊朗和俄罗斯局势,也不太可能逆转这一格局。下面我将解释原因,以及我要看到什么情况才会真正转向看空美国股市。

为什么我不再害怕伊朗战争和能源危机

当前,通胀已与能源价格高度 绑定 。伊朗战争以及俄乌冲突升级(俄罗斯近期 禁止 柴油出口)构成强劲的短期逆风;如果不能及时应对,确实可能在短期内推高通胀数据。

不过,我并不担心。原因有两个。

首先,是因为如今的劳动者按实际购买力计算并不富裕。近期 研究 显示,1971年一名最低工资劳动者的生活负担能力,大致相当于如今年收入10万美元的人。通胀在由需求驱动时尤其具有黏性(也就是由消费者需求增加推动)。而我们距离20世纪70年代美国陷入滞胀时的强劲工资环境相去甚远。今天的通胀是供给端问题,主要由 能源价格 直接推高通胀(通过汽油、天然气等),并间接推高通胀(通过更高运输成本)。

第二个原因,与各国政府如何应对这种供给驱动型通胀有关。

通胀正推动各国政府与本国央行对着干

今年早些时候,有报道称,“ 关税红利 ”可能在美国国会两党中获得支持,并很快成为现实。尽管据估算,其成本约为关税收入的两倍(而且在美国最高法院作出裁决后,部分关税还在被 退还 )。更近一些,美国总统特朗普提出了“ 自由燃料 ”的想法,即向消费者提供补贴后的、更便宜的燃料(白宫 否认 该计划由政府出资)。此前的“直升机撒钱”政策还包括向145万名军人发放的“ 战士红利 ”,以及如今已夭折的“ DOGE红利 ”。

在欧洲,各国政府已经在夏季延长或重新推出燃料 减税 措施。经合组织 指出 ,这些措施大多是广泛的燃油税削减或直接价格干预,会压低能源的边际价格,从而支撑需求,而不是抑制需求。

这些措施本身可能不会产生太大影响,但不需要经济学博士学位也能明白,它们具有通胀性,只会让问题变得更糟。而这恰恰是我看涨股市的原因。各国政府正在把更多“印钞”当作解决通胀的“方案”。换句话说,它们如今正与采取更紧缩政策的本国央行直接对立。

按美联储资产负债表衡量,我们从未回到2008年前水平

“这次不一样”常被用来嘲讽那些不认同“任何偏离历史趋势的指标都注定会不可避免地回归历史均值”这一观点的人。我的看法不同:过往表现并不保证未来结果。

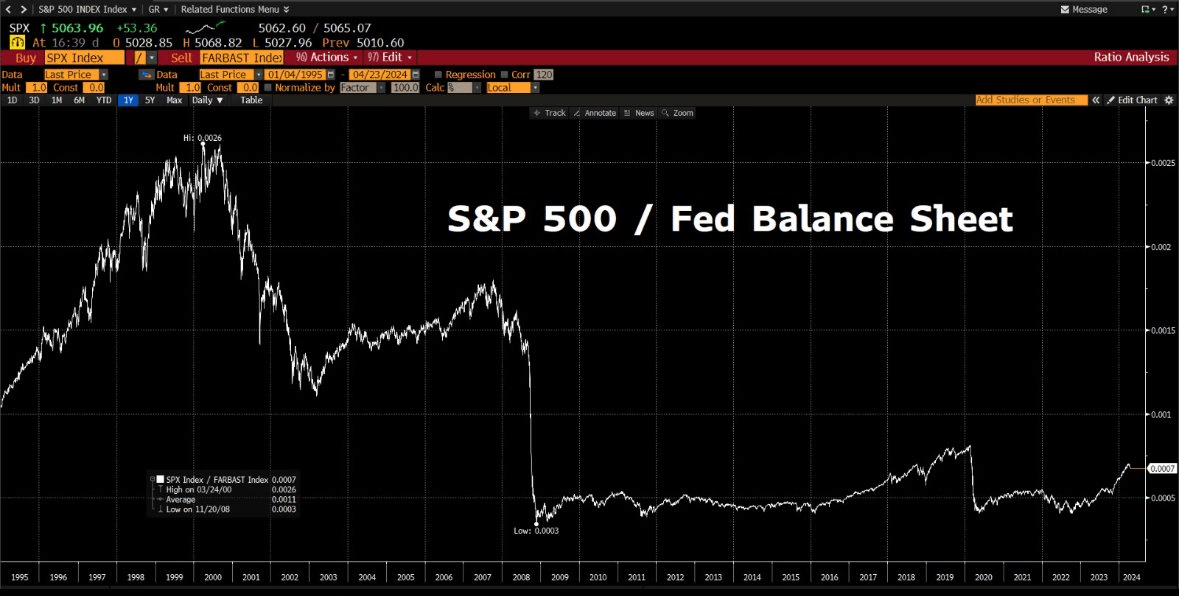
当前股市及其估值状况确实非同寻常,也确实“不一样”。但这并不是最近才出现的。在我看来,这一趋势始于2008年的全球金融危机。下面这张图最能体现这一点,它用标普500相对于美联储资产负债表规模进行衡量。即便经过数年货币政策收紧,我们目前仍远低于2008年的水平。


SP500 / Fed Balance Sheet

但如果你不满足于用美联储资产负债表规模来衡量,也可以简单地把标普500与 黄金 之类的资产进行对比。以黄金计价,我们同样仍显著低于全球金融危机前的2008年水平。一旦你不再只是看以美元表示的 名义价值 ,就会发现市场自2008年以来实际上几乎没有上涨。


S&P 500 to Gold Ratio

什么会让我转为看空

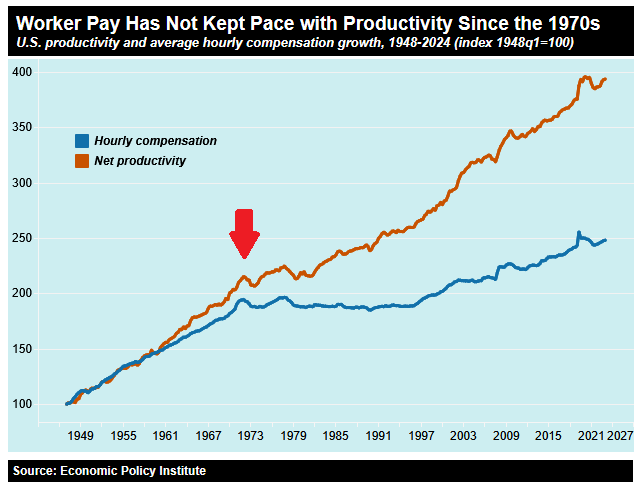
在当前宏观环境下,真正会让我看空的,是两种情况之一:要么货币贬值趋势逆转(无论是财政赤字收缩,还是扩张性货币政策转向),要么实际工资快速、持续复苏。在我看来,这两个因素相互关联。自美国在1971年放弃美元黄金支撑以来,工资增长便陷入停滞;而从2008年起,随着各国央行资产负债表扩张,这一趋势进一步加速。


Economic Policy Institute

换句话说,货币已经“失灵”很长时间了,资产通胀跑赢消费通胀,是我们所处新体系的副产品。在这一背景下,我认为伊朗战争再次升级只是短期噪音。若要说有什么启示,那就是我们如今已经看到,尽管经历了多年高通胀和能源冲击,实际工资停滞和货币贬值速度都并未真正逆转。

我的论点面临的风险,以及需要关注的第三大趋势

还有第三个较新的因素,让空头在过去几年里日子更加难过:AI。这是一项新的颠覆性技术,承诺将引发新一轮工业革命。美国经济和股市的命运如今不可避免地与AI竞赛绑定在一起,而这也是我看涨论点面临的主要风险。

我毫不怀疑,如果AI建设未能转化为可衡量的生产率和盈利提升,或者超大规模云服务商的资本开支被证明远远领先于可变现需求,那么市场对少数几只AI相关股票的高度集中,可能会把单一行业的失望演变成整个指数层面的回撤。

更广泛地说,我的论点建立在货币贬值持续不断的基础上,因此最明确的风险只是我那两个信号的镜像:可信的财政整顿,或实际工资飙升,从而给美联储一个继续保持限制性政策的理由。上述任何一种情况,如果再叠加AI受挫,都足以让我重新考虑自己的仓位,读者也应据此合理控制仓位规模。

您觉得本文的翻译质量如何?

收藏回复 显示全部楼层 道具 举报

发表于 2026-10-15 10:35:07
我撰写关于宏观和基本面的内容,但也(痛苦地)意识到,动量和情绪才是真正重要的因素。这就是为什么我从不试图择时,也只会在愿意至少持有股票10年的情况下才买入。 说到基本面,大家都知道市场是前瞻性的,但很少有人真正明白这意味着什么。我不会看一眼P/E数值就认定一只股票“便宜”然后买入。我把市场看作本质上就是供需的交汇点,并且总是 চেষ্টা理解市场在数字之外看到了这只股票的什么。这往往意味着要去理解板块、行业以及长期增长趋势。我的方法需要创造力、好奇心和相当程度的天真,也需要能够坦然接受(有时)逆势而行。我常驻瑞士日内瓦(因此我的SA名字如此)。朋友“Rex Investing”也是Seeking Alpha的撰稿人。所有观点和分析都仅代表我个人。您可以在Twitter @ x.com/GenevaInvestor上关注我。我也在medium.com/@genevainvestor。

回复 显示全部楼层 道具 举报

发表于 2026-10-16 17:33:52
我撰写关于宏观和基本面的内容,但也(痛苦地)意识到,动量和情绪才是真正重要的因素。这就是为什么我从不试图择时,也只会在愿意至少持有股票10年的情况下才买入。 说到基本面,大家都知道市场是前瞻性的,但很少有人真正明白这意味着什么。我不会看一眼P/E数值就认定一只股票“便宜”然后买入。我把市场看作本质上就是供需的交汇点,并且总是 চেষ্টা理解市场在数字之外看到了这只股票的什么。这往往意味着要去理解板块、行业以及长期增长趋势。我的方法需要创造力、好奇心和相当程度的天真,也需要能够坦然接受(有时)逆势而行。我常驻瑞士日内瓦(因此我的SA名字如此)。朋友“Rex Investing”也是Seeking Alpha的撰稿人。所有观点和分析都仅代表我个人。您可以在Twitter @ x.com/GenevaInvestor上关注我。我也在medium.com/@genevainvestor。


以上内容为英文原文的中文翻译。如与英文原文存在任何不一致之处,则以英文版本为准。本翻译由人工智能工具生成,未经过人工审核或编辑。由于人工智能工具固有的局限性,请注意其中可能存在错误风险。我们无法保证翻译的准确性、完整性或时效性。本内容仅供参考。

回复 显示全部楼层 道具 举报

发表于 前天 06:34
我撰写关于宏观和基本面的内容,但也(痛苦地)意识到,动量和情绪才是真正重要的因素。这就是为什么我从不试图择时,也只会在愿意至少持有股票10年的情况下才买入。 说到基本面,大家都知道市场是前瞻性的,但很少有人真正明白这意味着什么。我不会看一眼P/E数值就认定一只股票“便宜”然后买入。我把市场看作本质上就是供需的交汇点,并且总是 চেষ্টা理解市场在数字之外看到了这只股票的什么。这往往意味着要去理解板块、行业以及长期增长趋势。我的方法需要创造力、好奇心和相当程度的天真,也需要能够坦然接受(有时)逆势而行。我常驻瑞士日内瓦(因此我的SA名字如此)。朋友“Rex Investing”也是Seeking Alpha的撰稿人。所有观点和分析都仅代表我个人。您可以在Twitter @ x.com/GenevaInvestor上关注我。我也在medium.com/@genevainvestor。


以上内容为英文原文的中文翻译。如与英文原文存在任何不一致之处,则以英文版本为准。本翻译由人工智能工具生成,未经过人工审核或编辑。由于人工智能工具固有的局限性,请注意其中可能存在错误风险。我们无法保证翻译的准确性、完整性或时效性。本内容仅供参考。

回复 显示全部楼层 道具 举报

您需要登录后才可以回帖 登录 | 立即注册

站长✉️|培梦网

GMT+8, 2026-10-25 18:01 , Processed in 0.049041 second(s), 23 queries .

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.

快速回复 返回顶部 返回列表