找回密码
立即注册

手机短信,快捷登录

搜索
热搜: 活动 交友 discuz
发新帖

894

积分

0

好友

36

主题
发表于 2026-10-15 10:34:18 | 查看: 93| 回复: 4
本帖最后由 alpha大手子 于 2026-10-23 06:33 编辑


AI英文翻译 显示原文.区域设置 点此

摘要


  • 半导体板块遭遇大幅抛售,存储股因市场担忧中国国产DUV光刻取得进展而承压。
  • 中国DUV产能提升将是渐进式的;2026年5台、2027年20台的规模,短期内不会显著改变DRAM供应或定价格局。
  • 在中国实现EUV能力之前,DRAM市场仍受到结构性保护;而NAND更容易受到中国竞争的冲击,尤其是来自长江存储的竞争。
  • 我仍然中期看好SK海力士和美光,因为供应约束和高利润率将持续到2027—2028年。


krblokhin/iStock Editorial via Getty Images

半导体行业已正式进入熊市区域。抛售自6月以来一直在持续,但本周出现了急剧转折,许多半导体个股在短短数日内大幅下跌:iShares Semiconductor ETF( SOXX )下跌10%,KOSPI下跌15%,SK海力士( SKHY )下跌16%,美光( MU )下跌14%,SNDK下跌29%。

多条消息在同一时间发酵。不过,本文我想专门讨论有关中国DUV光刻的新闻,以及它对存储厂商的影响。相关标题称,一家中国公司将于2026年开始交付DUV设备。此前,我曾撰写过关于 SK海力士 和 美光 的分析,而这则消息对它们有直接影响。

我并不认为市场对此感到担忧是错误的。由补贴支持、且使用国产光刻设备的中国新增产能,是我认真看待的风险。但我不认为这一风险意味着DRAM近期会出问题(不过NAND的情况可能不同)。2026年交付的5台设备,以及可能延伸至2027年的安装进度,并不会真正改变晶圆供给格局。DRAM和HBM短缺将持续到2028年相当长一段时间,甚至可能延续至2030年。

短期来看,中国厂商能够在当前制程节点维持其优势,并扩大DRAM和NAND供应。不过,从长期看,DRAM的前景就没那么明朗了。而这一切的核心,在于中国能否在5nm以下节点扩大DUV光刻设备的适用性,以及其向EUV推进的进展。这正是“中国生产自有DUV”这一看空逻辑在DRAM上可能碰壁、但在NAND上可能产生杀伤力的地方。

市场为何担忧中国DUV

DUV光刻用于芯片制造已有数十年历史。阿斯麦、佳能和尼康相互竞争,其中阿斯麦在浸没式DUV领域几乎拥有垄断地位。多重图形化将DUV的寿命延伸至7nm及以下节点。包括美光在内的许多存储制造商,至今仍在先进存储节点中使用DUV。

但在7nm以下节点,成本会上升,良率会下降。相比之下,EUV使用13.5nm波长的光,可以一次性刻印更小特征尺寸。阿斯麦是唯一的EUV设备生产商。EUV是在公私合作下历经数十年才发展起来的。阿斯麦的EUV设备依赖美国公司Cymer提供光源。凭借这一瓶颈,美国得以在2019年禁止向中国销售EUV。中国投入数十亿美元补贴发展本土半导体产业。如今,其自主浸没式DUV设备似乎表明这些努力正在取得成果。

那么,为什么存储股会因中国DUV消息而大跌?市场和一些分析师将 中国DUV扩张解读为可缓解限制中国存储产能的设备瓶颈 。 长鑫存储目前产能利用率约为96%。 额外的光刻设备可以扩大生产。这正是长鑫存储计划在上海/合肥晶圆厂推进的方向,即在未来一年左右将产能提高一倍以上。长鑫存储很可能使用的是阿斯麦DUV技术。不过,从长远看,国产DUV可以为中国光刻供应链增加另一个选择,使其更能抵御制裁。

因此,市场担心的是,过去存储行业曾经历残酷周期,价格暴跌和产能过剩导致主要厂商陷入亏损。DDR5等NAND和DRAM存储产品是差异化不足的大宗商品,可能遭遇价格崩盘。市场认为,这种产能过剩会比预期更早到来。

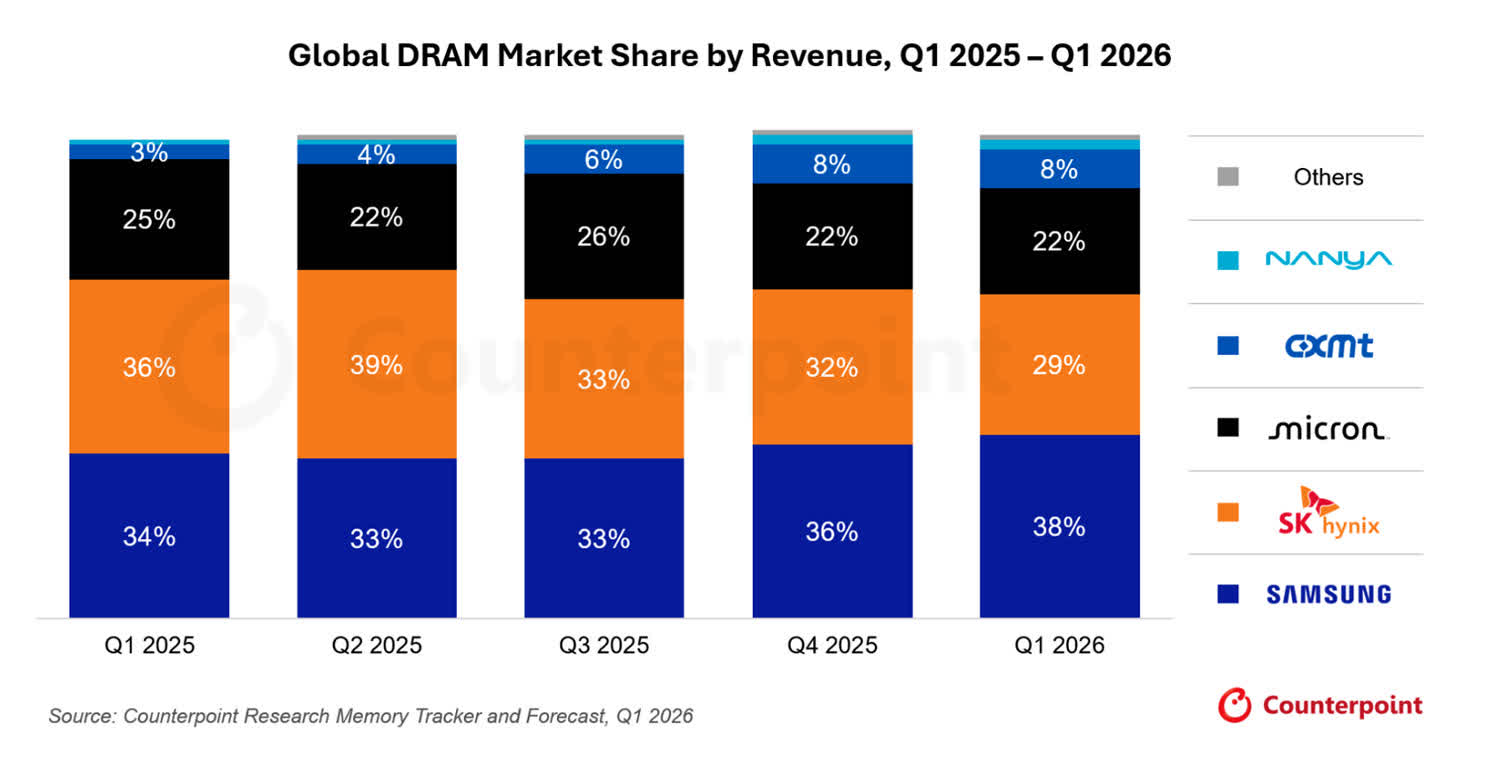
当长鑫存储这样一家第四家、获得补贴且渴望扩产的DRAM厂商,开始争夺存储行业目前享有的市场份额和丰厚利润率时,这种担忧尤其容易令人信服。上一季度,据报美光毛利率为85%,SK海力士为79%。这正是中国厂商所追逐的目标。 长鑫存储在2026年第一季度拿下约8%的DRAM市场份额 ,其余三大厂商(三星、美光和SK海力士)仍占据主导地位。


DRAM Market Shares

在NAND存储市场,情况更糟。NAND存储一直采用垂直堆叠,对EUV的依赖并没有那么高。DUV配合多重图形化一直可行,并且很可能在该领域继续发挥作用。这也是闪迪等NAND厂商在中国DUV消息后跌幅更大的原因之一。由国家支持、且是中国主导NAND厂商的长江存储,过去几年一直在稳步提升市场份额。

中国DUV产能提升将是渐进式的

消息明确称,中国DUV项目将在2026年交付5台浸没式设备,并在2027年再交付约20台。关键零部件将来自日本及若干本地供应商,而这些供应商正导致交付延迟。这一点很关键。如果日本零部件交付缓慢,或美国施压要求其停止供应关键零部件,那么整个时间表就会推迟,甚至落空。

相比之下,阿斯麦在2025年向全球交付了131台浸没式DUV设备。2025年,该公司29%的销售额来自中国。因此,这131台设备中的大部分很可能都流向了中国。所以,我们谈论的是未来2年额外约25台国产DUV设备,而阿斯麦对中国的出货量很可能是这一数字的数倍。阿斯麦必须获得许可,才能向中国出口浸没式DUV设备。 MATCH法案完全限制浸没式DUV系统 的可能性很高。从这个意义上说,如果局势升级,国产DUV看起来很像是一条多元化/替代路径。

但还有另一点。国内交付并不等于完成认证。在产能扩张真正进入市场之前,DUV设备必须经过大量测试和认证。因此,到2027年5+20台设备,是在不考虑认证的情况下产能上线速度的上限。认证可能需要数月,在某些情况下甚至需要一年,从而推迟国产DUV设备开始生产的时间。

中芯国际自2025年以来一直在试用评估宇量昇的DUV系统 。这些很可能就是将于2026/2027年交付的同类DUV设备,尽管路透社/The Information的消息网络并未确认确切制造商。无论如何,我们可以看到,评估这类设备需要数年时间。此外,当设备安装用于生产后,在良率开始提升之前仍会有不少问题需要解决。

从2026年交付5台到2027年出货20台,看似是一次大跃升。但与阿斯麦规模更大、且工艺流程已经成熟的出货相比,并不在同一个层级。真正会改变整套论点的是,如果2027年以后中国DUV产能提升显著超过20台。这将表明良率可以接受,并且可能好于预期。

中国DUV设备能否改善工艺经济性?

中国在2026/2027年的DUV设备,并不必然意味着中国主要存储厂商的工艺经济性会改善。 长鑫存储的单位比特成本比 三星、SK海力士和美光高出30%以上。我推测,可能原因是大量使用DUV多重图形化导致良率较低,或存在其他未披露因素。

如果中国无法获得EUV,这一差距可能进一步扩大,因为多重图形化会给DUV工艺带来实实在在的成本。主要DRAM厂商已宣布转向EUV的意向,其中一些已经在测试,或像 SK海力士那样在生产流程中使用EUV 。路透社去年12月的一篇报道指出, 中国已完成一台EUV原型机 ,由前阿斯麦工程师打造。但那只是一个新闻标题,并没有可运行的EUV设备。中国距离真正获得一台可用设备可能还要多年。

收藏回复 显示全部楼层 道具 举报

发表于 2026-10-15 10:34:34
据称传统DRAM价格高到其利润率已超过HBM 。一旦价格下降,长鑫存储将陷入亏损;对于一家获得国家补贴的实体而言,这或许可以接受,但在下行周期中与其他主要厂商竞争DRAM市场时,就会成为问题。

中国在DRAM突破上的领先

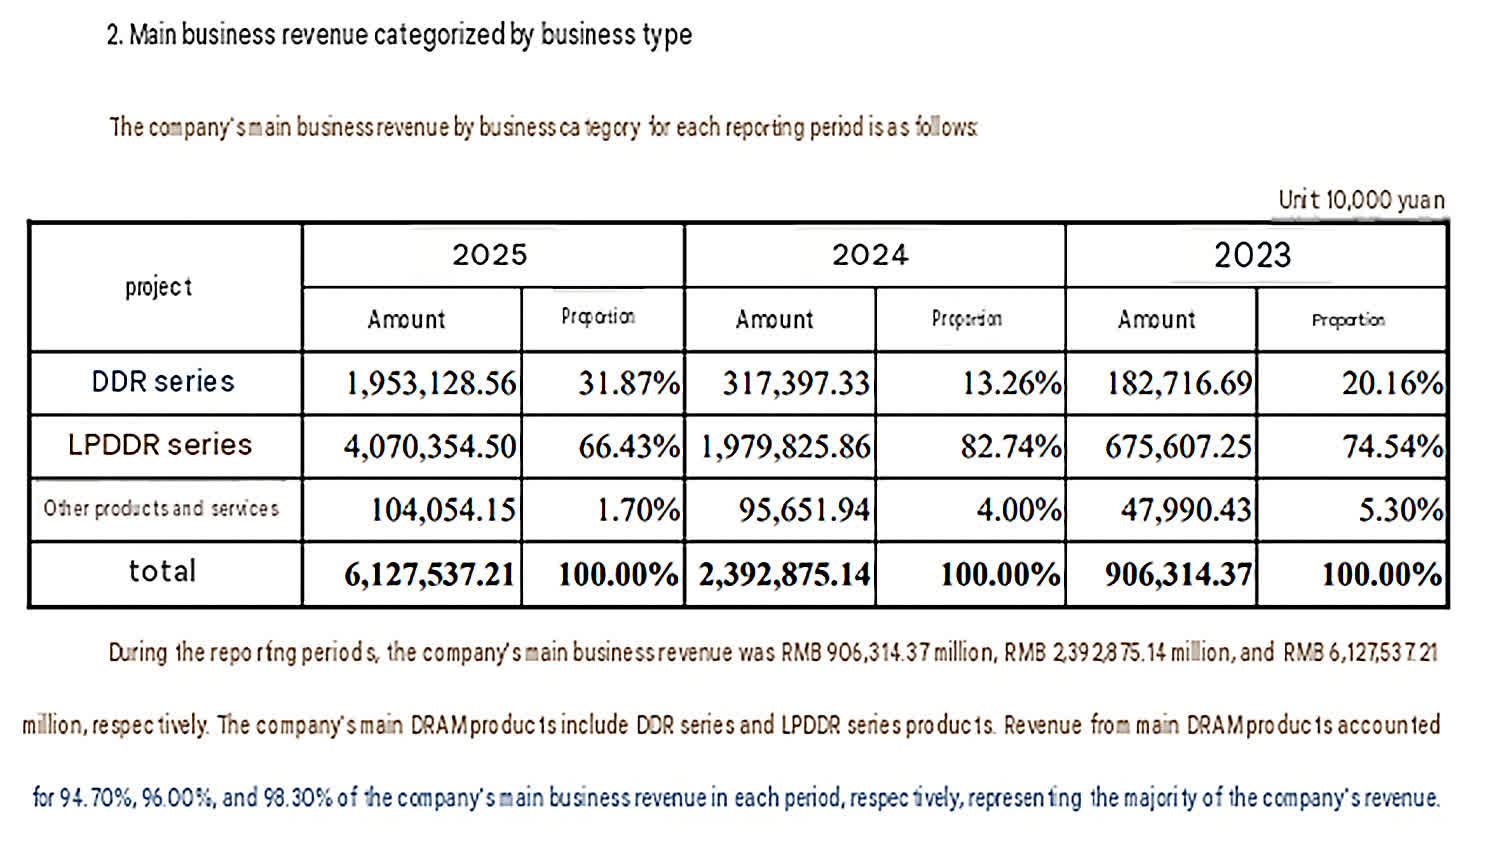
如果我们查看长鑫存储的申报文件,可以看到如下图景:


CXMT Revenues Breakdown

长鑫存储正大力押注LPDDR,该业务占其收入的66%,主要面向智能手机。随着长鑫存储向DDR5过渡,DDR存储的重要性正在上升。HBM目前贡献可以忽略不计。许多PC制造商使用长鑫存储面向美国以外市场销售设备的DDR5内存。长鑫存储向DDR5推进的速度很快,并且在面向消费电子的存储部件上表现良好。但对于HBM以及服务器内存这类可靠性至关重要的高端产品而言,情况就完全不同了。

SK海力士、三星和美光正越来越多地将产能转向HBM。HBM是利润率和护城河所在,因为它是制造难度高出一个数量级的存储产品。此外,相较于DRAM,HBM消耗的晶圆产能是其3倍或更多。因此,当三大存储供应商退出部分市场后,长鑫存储进入了该细分领域。然而,并没有出现明显的价格崩盘。事实上,情况正好相反:DRAM价格继续上涨。在我看来,这不像是一场价格战。换言之,长鑫存储并没有向高端竞争市场大举倾销,而是在填补既有厂商退出后形成的供给缺口。

长鑫存储在HBM市场基本缺席。据报, 其已在2026年送样HBM3,并计划于2027年生产HBM3E 。这意味着它大约落后既有厂商3年。此外,长鑫存储无法进入西方数据中心市场。英伟达或超大规模云服务商几乎不可能为其AI加速器认证长鑫存储的HBM产品。因此,这在很大程度上不会影响SK海力士、美光和三星。除此之外,美光对中国市场的敞口(2025年收入的7%)远低于SK海力士(20%)或三星。除存储业务外,三星还在中国销售手机,整体敞口为30%。

长鑫存储在HBM上的主要问题是结构性的。HBM4E以及未来世代很可能需要先进逻辑基底裸片,而这类裸片很难获得。制造这种裸片需要3-12nm晶圆代工工艺。由于长鑫存储受限于DUV,且无法使用台积电,这就对其大规模推进至HBM4及更后续产品的能力形成了结构性上限。没有EUV并非完全做不到,但成本很高。

例如,SK海力士在HBM4上使用了12nm逻辑裸片。这可以用DUV实现。但 预计其将转向台积电3nm逻辑裸片 。这正是EUV开始变得至关重要的地方。没有EUV,中国要实现未来HBM5+的迭代,成本将高到难以承受。

NAND是面对中国竞争的薄弱环节

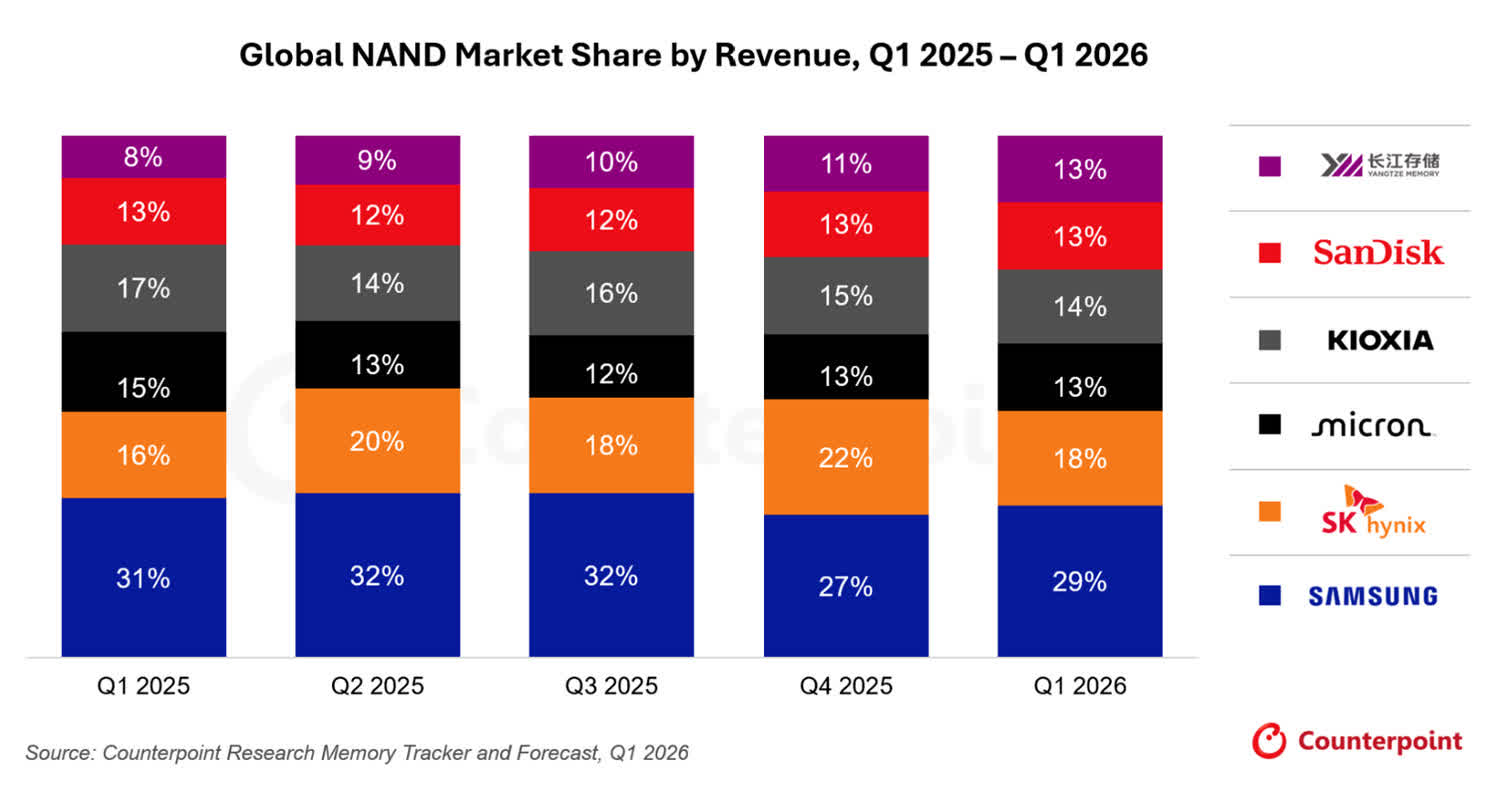
现在,我必须承认,NAND是最薄弱的环节,中国存储供应商长江存储确实有机会取得不错表现。按市场份额衡量,获得国家支持的长江存储已经在扩大份额,从2025年第一季度的8%升至2026年第一季度的13%。


NAND Market Shares

长江存储推出了自己的Xtacking。这是一种混合键合架构,使其真正具备了与既有厂商竞争的能力。中国DUV消息引发的抛售,在这里有最强的逻辑支撑。

其中存在结构性原因。NAND一直通过增加层数进行垂直扩展。它不像DRAM那样依赖缩小电路尺寸,而后者更需要先进光刻。观察SK海力士和美光等存储厂商,它们最近一个季度分别有27%和24%的收入来自NAND产品。因此,对这两家公司而言,主要风险并不那么突出。对于闪迪(SNDK)这样的纯NAND厂商,情况可能不同。这大概也是其股价自历史高点以来已下跌逾50%的原因。

不过,这里也有几点缓释因素需要注意。长江存储已被美国政府列入实体清单。这对长江存储进入西方市场构成硬约束。长鑫存储未被列入实体清单。但无论如何,我也没有听说超大规模云服务商在使用它们的产品。其次,闪迪和其他存储厂商正在转向面向AI数据中心的高带宽闪存。这与HBM概念类似,但面向的是用于AI推理的NAND存储。闪迪和SK海力士自2025年以来一直在推进这一合作,目标是在2026年进行样品生产。HBF也将使用先进逻辑基底裸片,这将成为其相较标准闪存的差异化所在(就像HBM一样)。

投资者要点

但HBF是未来产品。与此同时,HBM售罄以及存储供应紧张加剧,使当前短期走势与长期前景之间出现错位。美光已将约40%的存储供应签入未来3-5年的合同,采用固定价格/价格区间。无论长鑫存储还是长江存储都无法补充这部分供应,尤其是在西方市场。

今天,围绕中国消息引发的抛售,本质上关乎终端估值倍数。换言之,获得补贴的厂商未来可能会恶化存储周期。但我们还没有走到那一步,供应紧张很可能会持续到2027—2028年相当长一段时间。而2026—2027年的中国DUV设备交付,不太可能很快解决这个问题。

我仍然看好SK海力士和美光等主要存储厂商。但长期来看,大宗商品属性的NAND是存储市场中最容易受到中国竞争冲击的板块。至于HBM以及未来迭代的DRAM,情况将在很大程度上取决于中国迈向EUV的速度。而EUV是一项比DUV难得多的技术。

您觉得本文的翻译质量如何?

我是一名个人投资者,主要根据现金流潜力、相对价值和经济护城河分析股票。我也撰写关于 ETF 的文章,重点关注可持续的长期总回报。我的研究融合了多年的公共会计经验、经济学背景以及定量分析背景。在构思投资想法的过程中,我会用定量分析来支撑故事性判断,以明确上行/下行潜力。我的重点覆盖多头和空头两方面,不过我更喜欢做空策略。我精通 Python,并使用算法扫描股市,发掘那些被市场过度追捧或被忽视的公司。虽然我的重点是基本面分析,但我也在纳入技术分析,以最大化投资想法的成功率。我还撰写有关影响公司估值的各种金融和会计问题的教育性文章,帮助投资者做出更好且更有信息依据的决策。 我曾是一名注册会计师(CPA),拥有多年的公共会计经验。我的教育背景是会计学和经济学。我还曾攻读经济学博士项目,研究货币联盟中的主权债务违约问题。在取得“除论文外已完成”的状态后,我离开了该项目,去追求其他职业兴趣。我目前的重点是为 Seeking Alpha 撰稿、进行投资,以及运营我的 YouTube 频道(The Investing Mantic),在那里我制作有关投资和个人理财主题的教育视频。

回复 显示全部楼层 道具 举报

发表于 2026-10-16 17:33:15
目前,DRAM价格正创下历史新高。长鑫存储在这一阶段表现不错,过去12个月毛利率达到64%,相比之下SK海力士为68%,美光为73%。问题在于,在存储超级周期高峰、DRAM平均售价(ASP)高企时,30%的成本劣势尚可承受。

据称传统DRAM价格高到其利润率已超过HBM 。一旦价格下降,长鑫存储将陷入亏损;对于一家获得国家补贴的实体而言,这或许可以接受,但在下行周期中与其他主要厂商竞争DRAM市场时,就会成为问题。

中国在DRAM突破上的领先

如果我们查看长鑫存储的申报文件,可以看到如下图景:


CXMT Revenues Breakdown

长鑫存储正大力押注LPDDR,该业务占其收入的66%,主要面向智能手机。随着长鑫存储向DDR5过渡,DDR存储的重要性正在上升。HBM目前贡献可以忽略不计。许多PC制造商使用长鑫存储面向美国以外市场销售设备的DDR5内存。长鑫存储向DDR5推进的速度很快,并且在面向消费电子的存储部件上表现良好。但对于HBM以及服务器内存这类可靠性至关重要的高端产品而言,情况就完全不同了。

SK海力士、三星和美光正越来越多地将产能转向HBM。HBM是利润率和护城河所在,因为它是制造难度高出一个数量级的存储产品。此外,相较于DRAM,HBM消耗的晶圆产能是其3倍或更多。因此,当三大存储供应商退出部分市场后,长鑫存储进入了该细分领域。然而,并没有出现明显的价格崩盘。事实上,情况正好相反:DRAM价格继续上涨。在我看来,这不像是一场价格战。换言之,长鑫存储并没有向高端竞争市场大举倾销,而是在填补既有厂商退出后形成的供给缺口。

长鑫存储在HBM市场基本缺席。据报, 其已在2026年送样HBM3,并计划于2027年生产HBM3E 。这意味着它大约落后既有厂商3年。此外,长鑫存储无法进入西方数据中心市场。英伟达或超大规模云服务商几乎不可能为其AI加速器认证长鑫存储的HBM产品。因此,这在很大程度上不会影响SK海力士、美光和三星。除此之外,美光对中国市场的敞口(2025年收入的7%)远低于SK海力士(20%)或三星。除存储业务外,三星还在中国销售手机,整体敞口为30%。

长鑫存储在HBM上的主要问题是结构性的。HBM4E以及未来世代很可能需要先进逻辑基底裸片,而这类裸片很难获得。制造这种裸片需要3-12nm晶圆代工工艺。由于长鑫存储受限于DUV,且无法使用台积电,这就对其大规模推进至HBM4及更后续产品的能力形成了结构性上限。没有EUV并非完全做不到,但成本很高。

例如,SK海力士在HBM4上使用了12nm逻辑裸片。这可以用DUV实现。但 预计其将转向台积电3nm逻辑裸片 。这正是EUV开始变得至关重要的地方。没有EUV,中国要实现未来HBM5+的迭代,成本将高到难以承受。

NAND是面对中国竞争的薄弱环节

现在,我必须承认,NAND是最薄弱的环节,中国存储供应商长江存储确实有机会取得不错表现。按市场份额衡量,获得国家支持的长江存储已经在扩大份额,从2025年第一季度的8%升至2026年第一季度的13%。


NAND Market Shares

长江存储推出了自己的Xtacking。这是一种混合键合架构,使其真正具备了与既有厂商竞争的能力。中国DUV消息引发的抛售,在这里有最强的逻辑支撑。

其中存在结构性原因。NAND一直通过增加层数进行垂直扩展。它不像DRAM那样依赖缩小电路尺寸,而后者更需要先进光刻。观察SK海力士和美光等存储厂商,它们最近一个季度分别有27%和24%的收入来自NAND产品。因此,对这两家公司而言,主要风险并不那么突出。对于闪迪(SNDK)这样的纯NAND厂商,情况可能不同。这大概也是其股价自历史高点以来已下跌逾50%的原因。

不过,这里也有几点缓释因素需要注意。长江存储已被美国政府列入实体清单。这对长江存储进入西方市场构成硬约束。长鑫存储未被列入实体清单。但无论如何,我也没有听说超大规模云服务商在使用它们的产品。其次,闪迪和其他存储厂商正在转向面向AI数据中心的高带宽闪存。这与HBM概念类似,但面向的是用于AI推理的NAND存储。闪迪和SK海力士自2025年以来一直在推进这一合作,目标是在2026年进行样品生产。HBF也将使用先进逻辑基底裸片,这将成为其相较标准闪存的差异化所在(就像HBM一样)。

投资者要点

但HBF是未来产品。与此同时,HBM售罄以及存储供应紧张加剧,使当前短期走势与长期前景之间出现错位。美光已将约40%的存储供应签入未来3-5年的合同,采用固定价格/价格区间。无论长鑫存储还是长江存储都无法补充这部分供应,尤其是在西方市场。

今天,围绕中国消息引发的抛售,本质上关乎终端估值倍数。换言之,获得补贴的厂商未来可能会恶化存储周期。但我们还没有走到那一步,供应紧张很可能会持续到2027—2028年相当长一段时间。而2026—2027年的中国DUV设备交付,不太可能很快解决这个问题。

我仍然看好SK海力士和美光等主要存储厂商。但长期来看,大宗商品属性的NAND是存储市场中最容易受到中国竞争冲击的板块。至于HBM以及未来迭代的DRAM,情况将在很大程度上取决于中国迈向EUV的速度。而EUV是一项比DUV难得多的技术。

您觉得本文的翻译质量如何?

我是一名个人投资者,主要根据现金流潜力、相对价值和经济护城河分析股票。我也撰写关于 ETF 的文章,重点关注可持续的长期总回报。我的研究融合了多年的公共会计经验、经济学背景以及定量分析背景。在构思投资想法的过程中,我会用定量分析来支撑故事性判断,以明确上行/下行潜力。我的重点覆盖多头和空头两方面,不过我更喜欢做空策略。我精通 Python,并使用算法扫描股市,发掘那些被市场过度追捧或被忽视的公司。虽然我的重点是基本面分析,但我也在纳入技术分析,以最大化投资想法的成功率。我还撰写有关影响公司估值的各种金融和会计问题的教育性文章,帮助投资者做出更好且更有信息依据的决策。 我曾是一名注册会计师(CPA),拥有多年的公共会计经验。我的教育背景是会计学和经济学。我还曾攻读经济学博士项目,研究货币联盟中的主权债务违约问题。在取得“除论文外已完成”的状态后,我离开了该项目,去追求其他职业兴趣。我目前的重点是为 Seeking Alpha 撰稿、进行投资,以及运营我的 YouTube 频道(The Investing Mantic),在那里我制作有关投资和个人理财主题的教育视频。


以上内容为英文原文的中文翻译。如与英文原文存在任何不一致之处,则以英文版本为准。本翻译由人工智能工具生成,未经过人工审核或编辑。由于人工智能工具固有的局限性,请注意其中可能存在错误风险。我们无法保证翻译的准确性、完整性或时效性。本内容仅供参考。

回复 显示全部楼层 道具 举报

发表于 6 天前
据称传统DRAM价格高到其利润率已超过HBM 。一旦价格下降,长鑫存储将陷入亏损;对于一家获得国家补贴的实体而言,这或许可以接受,但在下行周期中与其他主要厂商竞争DRAM市场时,就会成为问题。

中国在DRAM突破上的领先

如果我们查看长鑫存储的申报文件,可以看到如下图景:


CXMT Revenues Breakdown

长鑫存储正大力押注LPDDR,该业务占其收入的66%,主要面向智能手机。随着长鑫存储向DDR5过渡,DDR存储的重要性正在上升。HBM目前贡献可以忽略不计。许多PC制造商使用长鑫存储面向美国以外市场销售设备的DDR5内存。长鑫存储向DDR5推进的速度很快,并且在面向消费电子的存储部件上表现良好。但对于HBM以及服务器内存这类可靠性至关重要的高端产品而言,情况就完全不同了。

SK海力士、三星和美光正越来越多地将产能转向HBM。HBM是利润率和护城河所在,因为它是制造难度高出一个数量级的存储产品。此外,相较于DRAM,HBM消耗的晶圆产能是其3倍或更多。因此,当三大存储供应商退出部分市场后,长鑫存储进入了该细分领域。然而,并没有出现明显的价格崩盘。事实上,情况正好相反:DRAM价格继续上涨。在我看来,这不像是一场价格战。换言之,长鑫存储并没有向高端竞争市场大举倾销,而是在填补既有厂商退出后形成的供给缺口。

长鑫存储在HBM市场基本缺席。据报, 其已在2026年送样HBM3,并计划于2027年生产HBM3E 。这意味着它大约落后既有厂商3年。此外,长鑫存储无法进入西方数据中心市场。英伟达或超大规模云服务商几乎不可能为其AI加速器认证长鑫存储的HBM产品。因此,这在很大程度上不会影响SK海力士、美光和三星。除此之外,美光对中国市场的敞口(2025年收入的7%)远低于SK海力士(20%)或三星。除存储业务外,三星还在中国销售手机,整体敞口为30%。

长鑫存储在HBM上的主要问题是结构性的。HBM4E以及未来世代很可能需要先进逻辑基底裸片,而这类裸片很难获得。制造这种裸片需要3-12nm晶圆代工工艺。由于长鑫存储受限于DUV,且无法使用台积电,这就对其大规模推进至HBM4及更后续产品的能力形成了结构性上限。没有EUV并非完全做不到,但成本很高。

例如,SK海力士在HBM4上使用了12nm逻辑裸片。这可以用DUV实现。但 预计其将转向台积电3nm逻辑裸片 。这正是EUV开始变得至关重要的地方。没有EUV,中国要实现未来HBM5+的迭代,成本将高到难以承受。

NAND是面对中国竞争的薄弱环节

现在,我必须承认,NAND是最薄弱的环节,中国存储供应商长江存储确实有机会取得不错表现。按市场份额衡量,获得国家支持的长江存储已经在扩大份额,从2025年第一季度的8%升至2026年第一季度的13%。


NAND Market Shares

长江存储推出了自己的Xtacking。这是一种混合键合架构,使其真正具备了与既有厂商竞争的能力。中国DUV消息引发的抛售,在这里有最强的逻辑支撑。

其中存在结构性原因。NAND一直通过增加层数进行垂直扩展。它不像DRAM那样依赖缩小电路尺寸,而后者更需要先进光刻。观察SK海力士和美光等存储厂商,它们最近一个季度分别有27%和24%的收入来自NAND产品。因此,对这两家公司而言,主要风险并不那么突出。对于闪迪(SNDK)这样的纯NAND厂商,情况可能不同。这大概也是其股价自历史高点以来已下跌逾50%的原因。

不过,这里也有几点缓释因素需要注意。长江存储已被美国政府列入实体清单。这对长江存储进入西方市场构成硬约束。长鑫存储未被列入实体清单。但无论如何,我也没有听说超大规模云服务商在使用它们的产品。其次,闪迪和其他存储厂商正在转向面向AI数据中心的高带宽闪存。这与HBM概念类似,但面向的是用于AI推理的NAND存储。闪迪和SK海力士自2025年以来一直在推进这一合作,目标是在2026年进行样品生产。HBF也将使用先进逻辑基底裸片,这将成为其相较标准闪存的差异化所在(就像HBM一样)。

投资者要点

但HBF是未来产品。与此同时,HBM售罄以及存储供应紧张加剧,使当前短期走势与长期前景之间出现错位。美光已将约40%的存储供应签入未来3-5年的合同,采用固定价格/价格区间。无论长鑫存储还是长江存储都无法补充这部分供应,尤其是在西方市场。

今天,围绕中国消息引发的抛售,本质上关乎终端估值倍数。换言之,获得补贴的厂商未来可能会恶化存储周期。但我们还没有走到那一步,供应紧张很可能会持续到2027—2028年相当长一段时间。而2026—2027年的中国DUV设备交付,不太可能很快解决这个问题。

我仍然看好SK海力士和美光等主要存储厂商。但长期来看,大宗商品属性的NAND是存储市场中最容易受到中国竞争冲击的板块。至于HBM以及未来迭代的DRAM,情况将在很大程度上取决于中国迈向EUV的速度。而EUV是一项比DUV难得多的技术。

您觉得本文的翻译质量如何?

我是一名个人投资者,主要根据现金流潜力、相对价值和经济护城河分析股票。我也撰写关于 ETF 的文章,重点关注可持续的长期总回报。我的研究融合了多年的公共会计经验、经济学背景以及定量分析背景。在构思投资想法的过程中,我会用定量分析来支撑故事性判断,以明确上行/下行潜力。我的重点覆盖多头和空头两方面,不过我更喜欢做空策略。我精通 Python,并使用算法扫描股市,发掘那些被市场过度追捧或被忽视的公司。虽然我的重点是基本面分析,但我也在纳入技术分析,以最大化投资想法的成功率。我还撰写有关影响公司估值的各种金融和会计问题的教育性文章,帮助投资者做出更好且更有信息依据的决策。 我曾是一名注册会计师(CPA),拥有多年的公共会计经验。我的教育背景是会计学和经济学。我还曾攻读经济学博士项目,研究货币联盟中的主权债务违约问题。在取得“除论文外已完成”的状态后,我离开了该项目,去追求其他职业兴趣。我目前的重点是为 Seeking Alpha 撰稿、进行投资,以及运营我的 YouTube 频道(The Investing Mantic),在那里我制作有关投资和个人理财主题的教育视频。

回复 显示全部楼层 道具 举报

发表于 前天 06:34
目前,DRAM价格正创下历史新高。长鑫存储在这一阶段表现不错,过去12个月毛利率达到64%,相比之下SK海力士为68%,美光为73%。问题在于,在存储超级周期高峰、DRAM平均售价(ASP)高企时,30%的成本劣势尚可承受。

据称传统DRAM价格高到其利润率已超过HBM 。一旦价格下降,长鑫存储将陷入亏损;对于一家获得国家补贴的实体而言,这或许可以接受,但在下行周期中与其他主要厂商竞争DRAM市场时,就会成为问题。

中国在DRAM突破上的领先

如果我们查看长鑫存储的申报文件,可以看到如下图景:


CXMT Revenues Breakdown

长鑫存储正大力押注LPDDR,该业务占其收入的66%,主要面向智能手机。随着长鑫存储向DDR5过渡,DDR存储的重要性正在上升。HBM目前贡献可以忽略不计。许多PC制造商使用长鑫存储面向美国以外市场销售设备的DDR5内存。长鑫存储向DDR5推进的速度很快,并且在面向消费电子的存储部件上表现良好。但对于HBM以及服务器内存这类可靠性至关重要的高端产品而言,情况就完全不同了。

SK海力士、三星和美光正越来越多地将产能转向HBM。HBM是利润率和护城河所在,因为它是制造难度高出一个数量级的存储产品。此外,相较于DRAM,HBM消耗的晶圆产能是其3倍或更多。因此,当三大存储供应商退出部分市场后,长鑫存储进入了该细分领域。然而,并没有出现明显的价格崩盘。事实上,情况正好相反:DRAM价格继续上涨。在我看来,这不像是一场价格战。换言之,长鑫存储并没有向高端竞争市场大举倾销,而是在填补既有厂商退出后形成的供给缺口。

长鑫存储在HBM市场基本缺席。据报, 其已在2026年送样HBM3,并计划于2027年生产HBM3E 。这意味着它大约落后既有厂商3年。此外,长鑫存储无法进入西方数据中心市场。英伟达或超大规模云服务商几乎不可能为其AI加速器认证长鑫存储的HBM产品。因此,这在很大程度上不会影响SK海力士、美光和三星。除此之外,美光对中国市场的敞口(2025年收入的7%)远低于SK海力士(20%)或三星。除存储业务外,三星还在中国销售手机,整体敞口为30%。

长鑫存储在HBM上的主要问题是结构性的。HBM4E以及未来世代很可能需要先进逻辑基底裸片,而这类裸片很难获得。制造这种裸片需要3-12nm晶圆代工工艺。由于长鑫存储受限于DUV,且无法使用台积电,这就对其大规模推进至HBM4及更后续产品的能力形成了结构性上限。没有EUV并非完全做不到,但成本很高。

例如,SK海力士在HBM4上使用了12nm逻辑裸片。这可以用DUV实现。但 预计其将转向台积电3nm逻辑裸片 。这正是EUV开始变得至关重要的地方。没有EUV,中国要实现未来HBM5+的迭代,成本将高到难以承受。

NAND是面对中国竞争的薄弱环节

现在,我必须承认,NAND是最薄弱的环节,中国存储供应商长江存储确实有机会取得不错表现。按市场份额衡量,获得国家支持的长江存储已经在扩大份额,从2025年第一季度的8%升至2026年第一季度的13%。


NAND Market Shares

长江存储推出了自己的Xtacking。这是一种混合键合架构,使其真正具备了与既有厂商竞争的能力。中国DUV消息引发的抛售,在这里有最强的逻辑支撑。

其中存在结构性原因。NAND一直通过增加层数进行垂直扩展。它不像DRAM那样依赖缩小电路尺寸,而后者更需要先进光刻。观察SK海力士和美光等存储厂商,它们最近一个季度分别有27%和24%的收入来自NAND产品。因此,对这两家公司而言,主要风险并不那么突出。对于闪迪(SNDK)这样的纯NAND厂商,情况可能不同。这大概也是其股价自历史高点以来已下跌逾50%的原因。

不过,这里也有几点缓释因素需要注意。长江存储已被美国政府列入实体清单。这对长江存储进入西方市场构成硬约束。长鑫存储未被列入实体清单。但无论如何,我也没有听说超大规模云服务商在使用它们的产品。其次,闪迪和其他存储厂商正在转向面向AI数据中心的高带宽闪存。这与HBM概念类似,但面向的是用于AI推理的NAND存储。闪迪和SK海力士自2025年以来一直在推进这一合作,目标是在2026年进行样品生产。HBF也将使用先进逻辑基底裸片,这将成为其相较标准闪存的差异化所在(就像HBM一样)。

投资者要点

但HBF是未来产品。与此同时,HBM售罄以及存储供应紧张加剧,使当前短期走势与长期前景之间出现错位。美光已将约40%的存储供应签入未来3-5年的合同,采用固定价格/价格区间。无论长鑫存储还是长江存储都无法补充这部分供应,尤其是在西方市场。

今天,围绕中国消息引发的抛售,本质上关乎终端估值倍数。换言之,获得补贴的厂商未来可能会恶化存储周期。但我们还没有走到那一步,供应紧张很可能会持续到2027—2028年相当长一段时间。而2026—2027年的中国DUV设备交付,不太可能很快解决这个问题。

我仍然看好SK海力士和美光等主要存储厂商。但长期来看,大宗商品属性的NAND是存储市场中最容易受到中国竞争冲击的板块。至于HBM以及未来迭代的DRAM,情况将在很大程度上取决于中国迈向EUV的速度。而EUV是一项比DUV难得多的技术。

您觉得本文的翻译质量如何?

我是一名个人投资者,主要根据现金流潜力、相对价值和经济护城河分析股票。我也撰写关于 ETF 的文章,重点关注可持续的长期总回报。我的研究融合了多年的公共会计经验、经济学背景以及定量分析背景。在构思投资想法的过程中,我会用定量分析来支撑故事性判断,以明确上行/下行潜力。我的重点覆盖多头和空头两方面,不过我更喜欢做空策略。我精通 Python,并使用算法扫描股市,发掘那些被市场过度追捧或被忽视的公司。虽然我的重点是基本面分析,但我也在纳入技术分析,以最大化投资想法的成功率。我还撰写有关影响公司估值的各种金融和会计问题的教育性文章,帮助投资者做出更好且更有信息依据的决策。 我曾是一名注册会计师(CPA),拥有多年的公共会计经验。我的教育背景是会计学和经济学。我还曾攻读经济学博士项目,研究货币联盟中的主权债务违约问题。在取得“除论文外已完成”的状态后,我离开了该项目,去追求其他职业兴趣。我目前的重点是为 Seeking Alpha 撰稿、进行投资,以及运营我的 YouTube 频道(The Investing Mantic),在那里我制作有关投资和个人理财主题的教育视频。


以上内容为英文原文的中文翻译。如与英文原文存在任何不一致之处,则以英文版本为准。本翻译由人工智能工具生成,未经过人工审核或编辑。由于人工智能工具固有的局限性,请注意其中可能存在错误风险。我们无法保证翻译的准确性、完整性或时效性。本内容仅供参考。

回复 显示全部楼层 道具 举报

您需要登录后才可以回帖 登录 | 立即注册

站长✉️|培梦网

GMT+8, 2026-10-25 18:57 , Processed in 0.051829 second(s), 23 queries .

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.

快速回复 返回顶部 返回列表