找回密码
立即注册

手机短信,快捷登录

搜索
热搜: 活动 交友 discuz
发新帖

894

积分

0

好友

36

主题
发表于 2026-10-15 10:35:07 | 查看: 122| 回复: 8
本帖最后由 alpha大手子 于 2026-10-23 06:34 编辑


AI英文翻译 显示原文.区域设置 点此

摘要


  • 长期以来,有两条新闻一直受到关注。第一条是证券交易委员会(SEC)正在酝酿一项提议,拟将公司财务报表的季度披露改为半年披露。
  • 第二条是凯文·沃什作为新任美联储主席表达的观点,即美联储应减少向金融市场提供有关未来决策的指引。
  • 我希望证券交易委员会(SEC)保留现行的季度报告要求,同时缩减披露内容的篇幅;但即便其作出相反决定,也不会实质性改变我所做的大部分工作。
  • 有些人会觉得,如果没有美联储的指引,市场会迷失方向,但我并不这么认为。


Richard Drury/DigitalVision via Getty Images

从某种意义上说,我算是一个“过气”的学者,因为我已经二十多年没有投稿发表论文了;不过要取得学术身份,在很久以前我确实得先拿到博士学位。我的 博士论文 完成于1984年,像大多数博士论文一样,几乎无人关注,也早已被人遗忘;它研究的是信息发布的频率与延迟如何体现在股价波动率、偏度和跳跃之中。我并不打算在这里重述那篇论文,但长期以来有两条新闻一直让我想起它。第一条是 证券交易委员会(SEC)正在酝酿的一项提议 ,拟将公司财务报表的季度披露改为半年度披露。第二条是新任美联储主席 凯文·沃什表达的观点 ,即美联储应减少向金融市场提供有关未来决策的指引。

这两条新闻看似没有关联,但有两个共同点。首先,这两项行动(取消季度报告要求以及减少/取消美联储指引)如果真正实施,都将拿走市场已经习惯接收并用来校准价格的“新闻”。其次,围绕这两项提议的正反论点也存在相似之处。支持取消季度报告的人认为,季度报告 助长了市场短视,并加剧了市场的短期主义 ;而支持减少美联储指引的人则认为,这种 指引会让交易员和投资者围绕政策博弈,使他们过度关注FOMC行动,而忽视基本面 。反对这两项提议的人则认为,扣留季度报告和美联储指引会 移除市场用于定价的信息,使价格更加波动,也更缺乏信息含量 。与这类争论几乎总是如此一样,双方都有事实依据,也都有夸大之处,我会尽量在两者之间找到平衡。

业绩报告

股票市场中的大多数投资者和交易员,尤其是在美国,整个投资生涯几乎都处在这样一种环境中:公司不仅每个季度发布完整财务报表,而且还会大张旗鼓地发布。正如本节将指出的,即便在美国,情况也并非一直如此,这一做法的起源相对较近;而在许多海外市场,其发展过程还伴随着反复。

业绩报告周期的历史

1934年《证券交易法》创设了证券交易委员会(SEC),并为上市公司建立了基础性的年度报告要求(10-K)。该要求在1955年被修改为要求半年度报告,1970年又改为季度报告,要求在每个季度结束后的45天内提交。话虽如此,在这些监管要求出台之前,早已有一些力量促使企业更频繁地向投资者报告业绩。第一股力量来自 证券交易所 ,它们施加了自己的约束,其中 纽约证券交易所早在1939年就要求大多数公司按季度报告 。第二股力量则来自企业自身的认识:财务透明度(以更频繁、更详细的财务报告形式体现)可以提高它们对投资者的吸引力。因此,据估计,在1931年,也就是SEC或纽约证券交易所强制披露之前,已有超过60%的上市公司按季度披露信息。

世界其他地区向更高频率报告转变的步伐较慢,而且出现了更多反复。欧洲在上个世纪的大部分时间里一直是规则拼图式的格局,有些国家采取的披露法律比其他国家更严格。英国于2007年强制实施季度业绩报告,但在2014年允许重新转向半年度报告;欧盟也经历了类似时间线,2007年引入季度报告,2013年撤销该要求。2003年,新加坡开始要求市值超过2000万新加坡元的公司提交季度报告,但在2020年转为仅要求存在财务和监管方面问题的一部分公司提交。日本同样在2003年开始实施季度报告要求,但也在2024年撤销了该要求。在新兴市场,各国差异很大。在印度,上市公司被要求按季度报告财务状况,许多巴西和中国公司也是如此。在非洲,尼日利亚要求季度报告,而南非规定半年度报告,尽管许多公司会自愿发布季度财务数据;非洲其他大部分地区则实行半年度报告要求。

总而言之,21世纪初曾有人认为世界其他地区会效仿美国模式,对上市公司强制要求季度报告,但这一预期并未实现。世界许多地区曾尝试强制季度报告,随后又出于各种原因放弃,转向半年度报告。话虽如此,值得注意的是,即便没有强制要求,仍有相当比例的公司自愿按季度报告财务业绩,只是披露深度各有不同。

业绩报告的内容

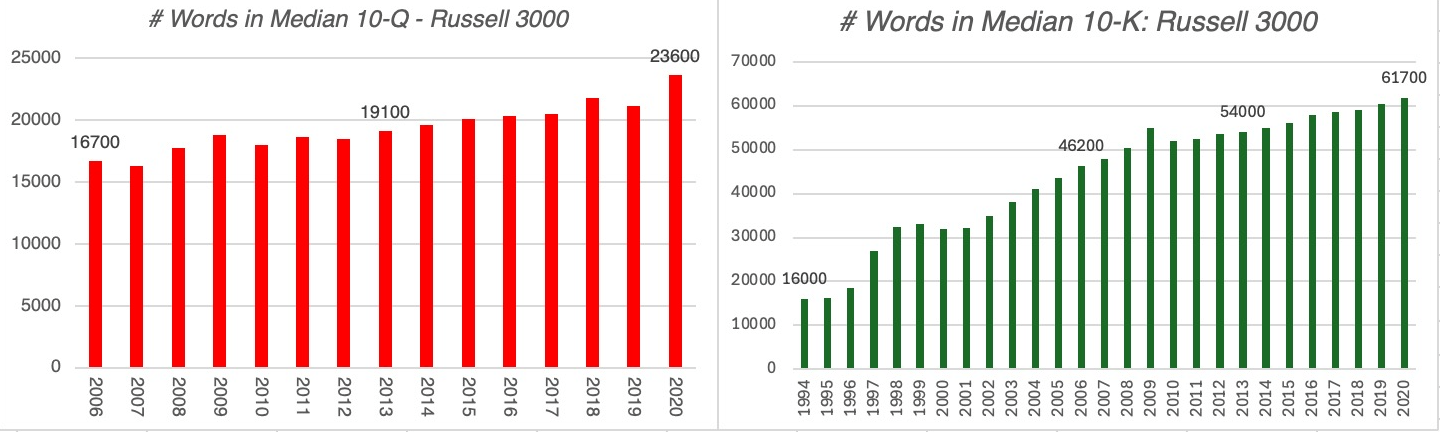
关于公司应多频繁地报告财务状况的争论,忽略了一个关键细节,即其财务报告究竟包含哪些内容。以美国为例,季度业绩报告的体量随着时间不断增加,从20世纪70年代简明到近乎骨架式的财务报表,扩展为如今远远超出财务报表范围的大型文件。例如,1980年一份典型季度业绩报告包含2000-5000个单词,但到本世纪初,这些报告的篇幅已扩大到三到四倍,而且这一趋势仍在延续。下图显示了罗素3000指数公司中位数季度报告和年度报告字数的增长情况,季度报告时间范围为2006年至2020年,年度报告时间范围为1994年至2020年:


Russell 3000

如你所见,季度报告和年度报告的字数都随着时间增加,而业绩报告越来越臃肿可以由多个因素解释:


  • 会计规则变化:过去几十年,会计规则制定者一直忙于把更多项目加入上市公司强制披露清单。新增披露中的一部分(例如股权激励)反映了商业世界的变化,是有必要的;一部分是对企业丑闻的反应,往往带有条件反射式色彩;还有一部分,在我较为犬儒的看法中,是会计行业试图重新证明其对市场相关性的体现。
  • 宏观事件:在市场危机年份,无论是经济危机还是政治危机,披露都会增加。在上面的图表中,请注意2008/2009年和2020年的峰值,前者是对2008年银行业危机的反应,后者则是对新冠疫情的反应。再叠加全球化的影响——一家公司会发现自己暴露于世界各个角落的问题之中——这进一步加剧了披露膨胀。
  • 法律保护:造成披露臃肿的罪魁祸首之一是风险敞口部分,公司被要求列出一份详尽(也令人疲惫)的清单,说明其商业模式中可能出错的所有事项。我从未发现风险披露对估值有帮助,因为它看起来像是律师撰写的,目标是提供法律保护。
  • 指引:20世纪80年代,季度业绩报告的重点是报告相关季度的经营情况,管理层既不被期待,也不会提供关于未来季度的指引。这在20世纪90年代开始改变,尤其是1995年Safe Harbor法案和公平披露规则(Reg FD,阻止公司有选择地向分析师泄露信息)通过之后;这一趋势在90年代后半段加速,并在2003年达到峰值,当时超过50%的公司提供业绩指引。幸运的是,这一过程已经回落,目前只有五分之一的公司在业绩报告中提供指引,但不可否认的是,与过去相比,业绩报告中前瞻性内容要多得多。


业绩报告的臃肿化是我称为“披露腹泻”的现象的一部分,我曾 指出这种现象削弱了这些报告的有用性 ,因为更多披露反而会带来更少信息。

业绩博弈

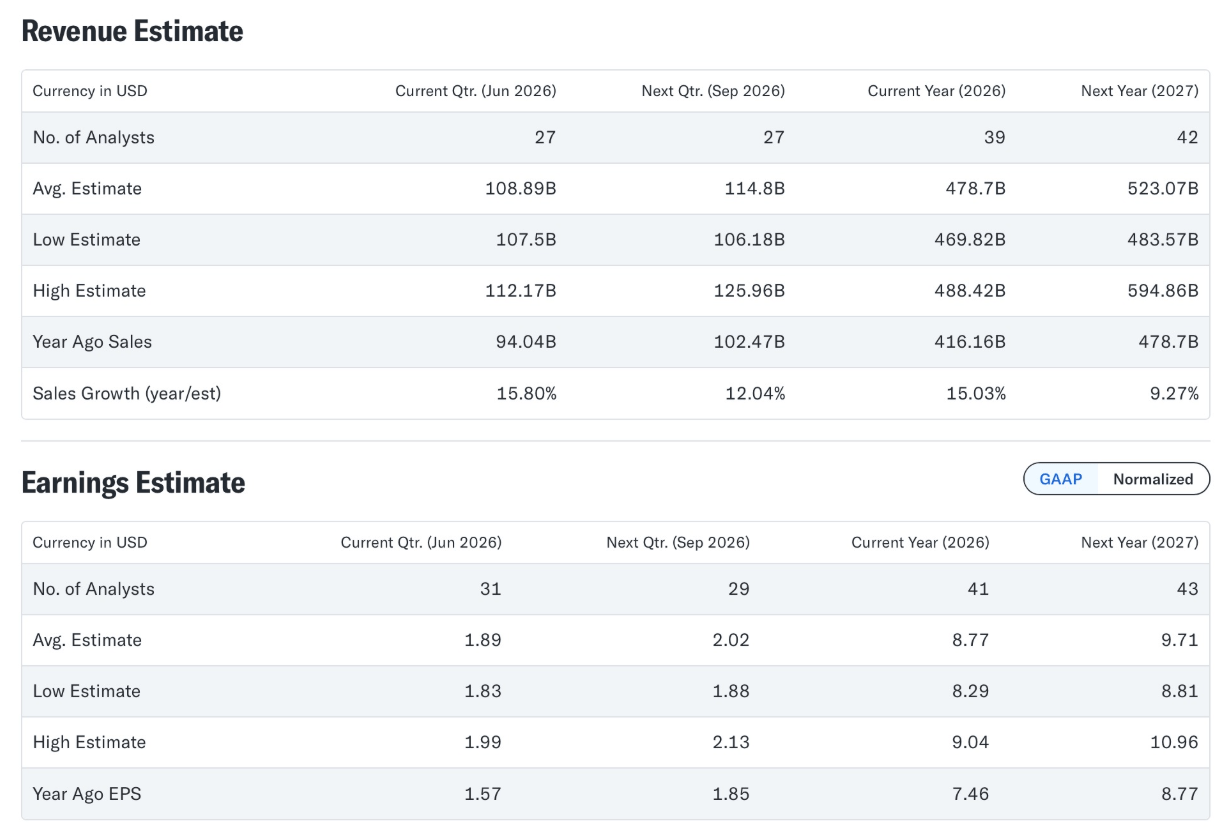
要理解支持和反对季度业绩报告的论点,就必须先大致了解在“业绩博弈”中,这些报告发布前后会发生什么。这个过程始于分析师和投资者预测业绩报告将包含什么内容,几乎总会包括每股收益估计;对于备受关注的公司,往往还会包括预期收入甚至经营指标(如利润率)估计。分析师预测,至少是卖方分析师的预测,会成为准公开信息,并常由财经新闻服务机构汇总并报道为 一致预期 。例如,Zacks就是几十年来一直从事这项服务的机构之一,而这些信息如今也可以在Google和Yahoo! Finance上广泛获取(下方显示的是2026年7月27日针对苹果2026年9月业绩报告的估计):

收藏回复 显示全部楼层 道具 举报

发表于 2026-10-15 10:35:23
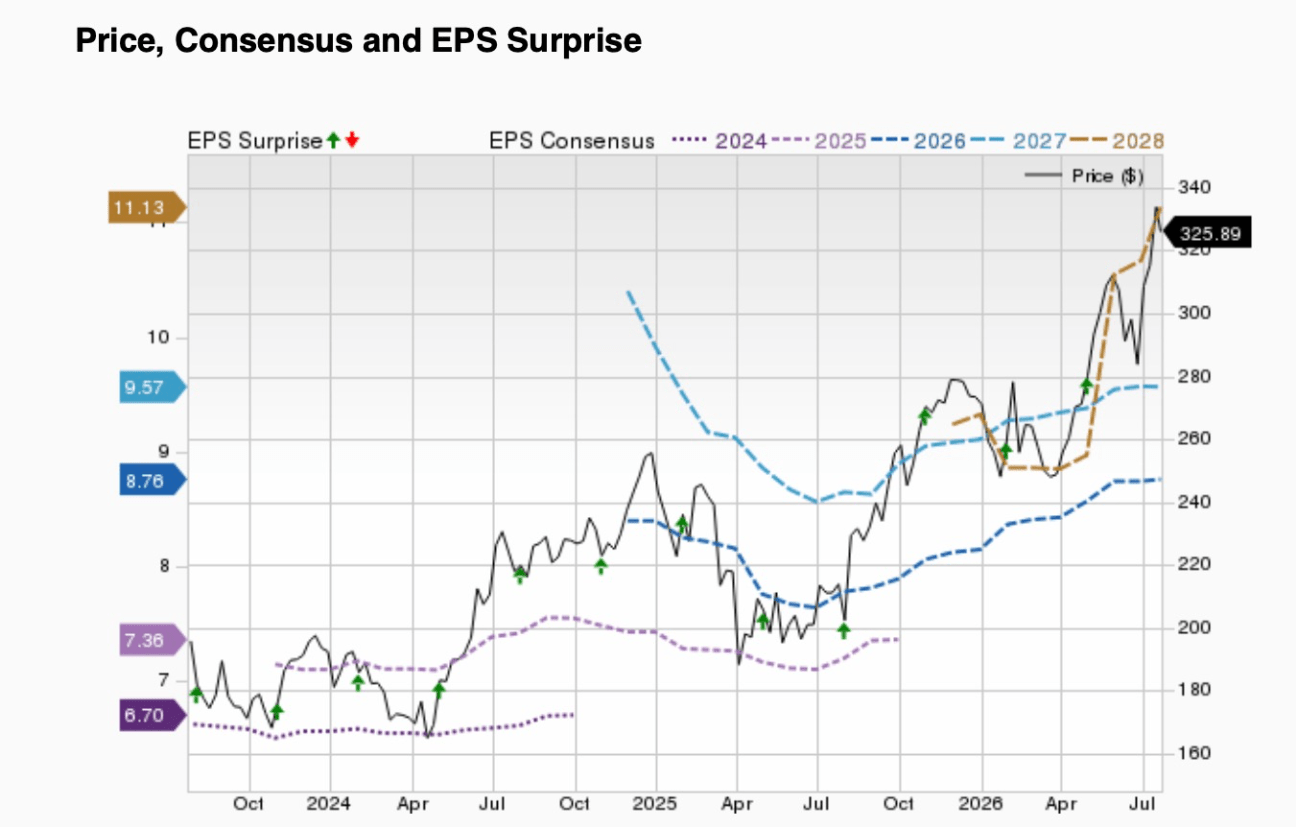
这些分析师预测一旦作出,就会被重新审视,部分是响应公司特定新闻,部分是响应宏观经济发展;随后会给出 修正后预测 ,相关服务机构也会再次跟踪这些修正趋势(如下方Zacks对苹果的情况所示):


price, consensus and EPS surprise

Zacks对苹果业绩的修正

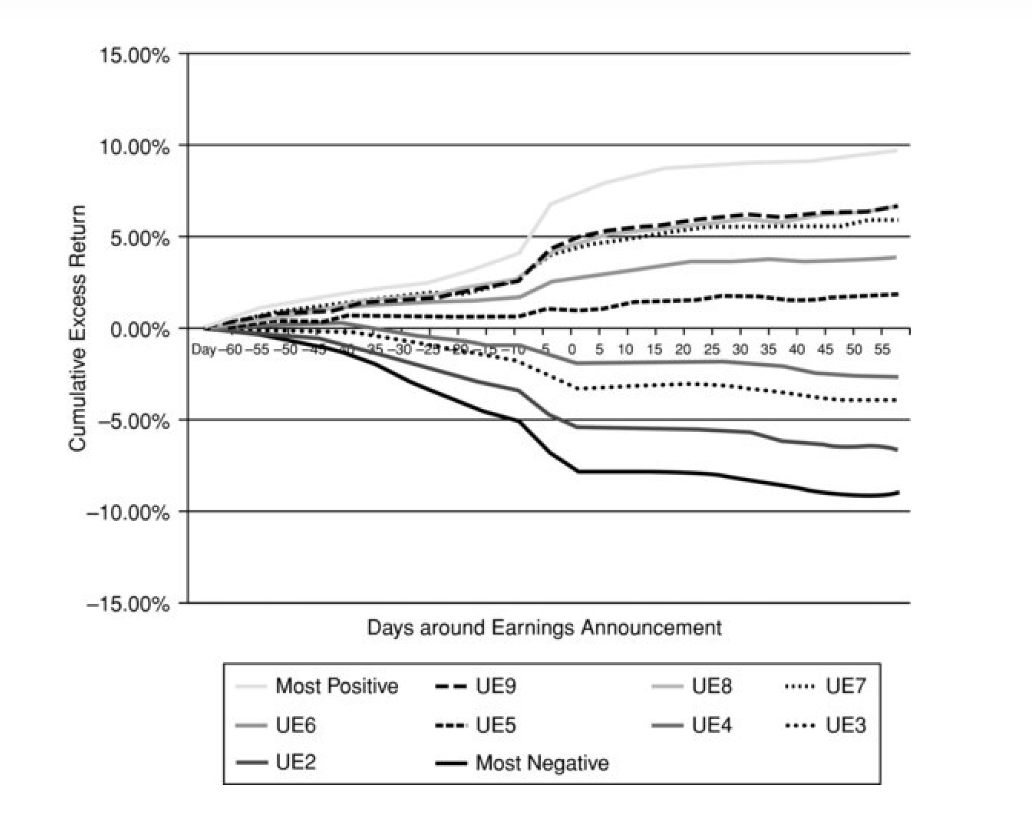
随着业绩发布日期临近,分析师会继续修正估计;在公告当天,实际每股收益会与预期数字进行比较,高于(低于)预期的收益被称为正面(负面)意外。市场价格反应通常较为一致,正面(负面)业绩意外会转化为股价上涨(下跌)。下图虽然年代较早,但考察了股价对业绩意外的反应,并将业绩意外划分为十个十分位组(从最正面到最负面):


earnings announcement

有一些证据表明,市场对业绩报告的反应随着时间推移变得更加温和,或许是因为公众能够获得分析师预测和修正。业绩意外与股价变动之间的联系,正是分析师投入大量时间预测下一份季度报告每股收益、交易员也关注同一指标的原因。市场对业绩意外的反应还有另一面,成为交易者反复利用的素材:业绩发布后数日内的价格漂移,即正面(负面)意外之后通常伴随向上(向下)漂移。虽然价格漂移幅度不大,但在主动交易中可能仍足以产生影响,因为哪怕只是险胜,也仍然是胜利。

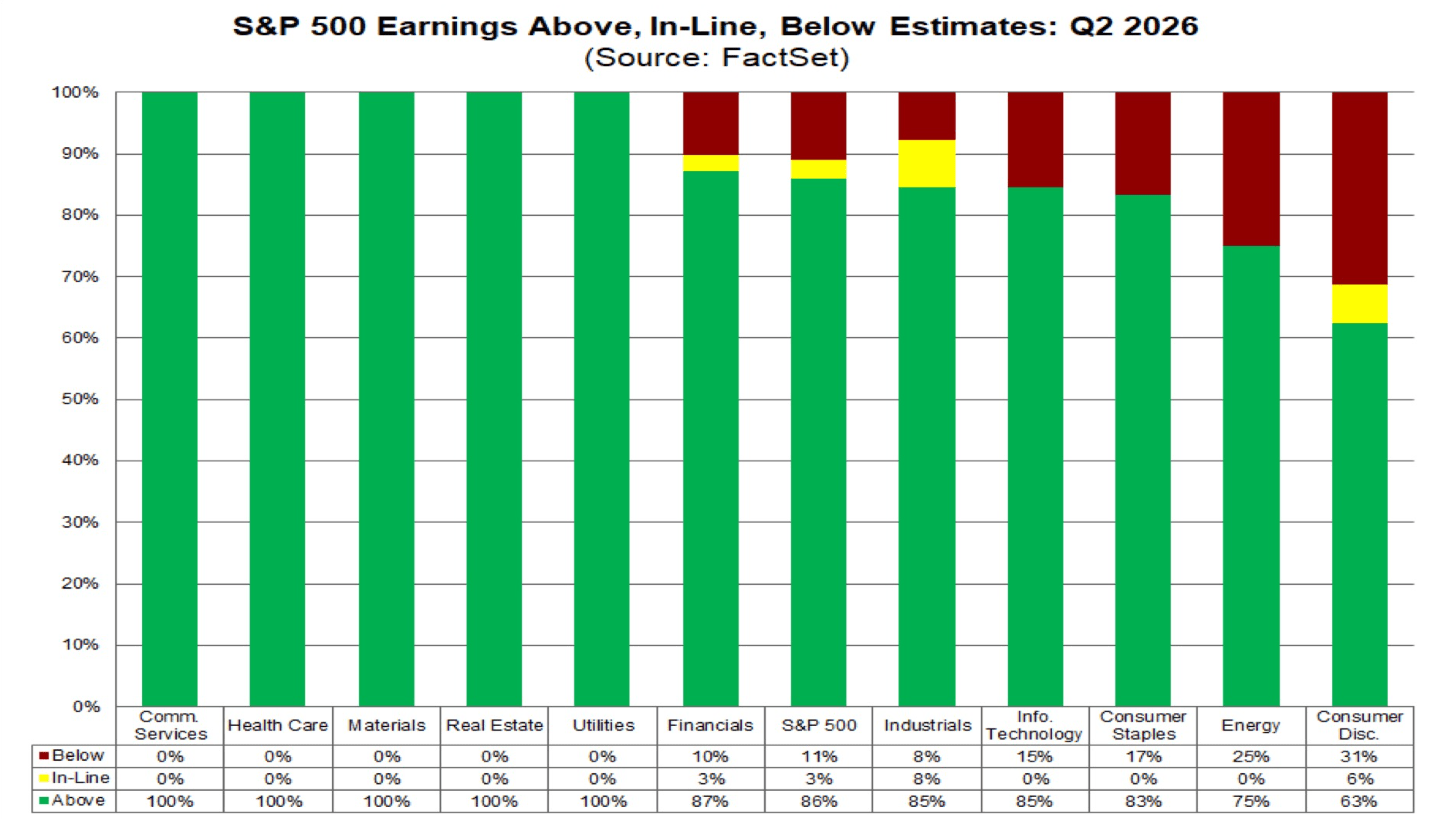
与几乎所有市场相关事项一样,这场游戏中没有轻松获胜的办法;随着越来越多人参与业绩预测游戏,新的变化也出现了。首先,公司已经学会利用会计规则中的灵活性来寻找击败分析师预期的方法,科技公司尤其突出。这种业绩博弈表现为正面业绩意外数量异常庞大(至少在按行业划分的标普500公司中如此),从2026年第二季度标普500公司的业绩意外情况可以清楚看到这一点:


S&P 500 earnings

来源:FactSet

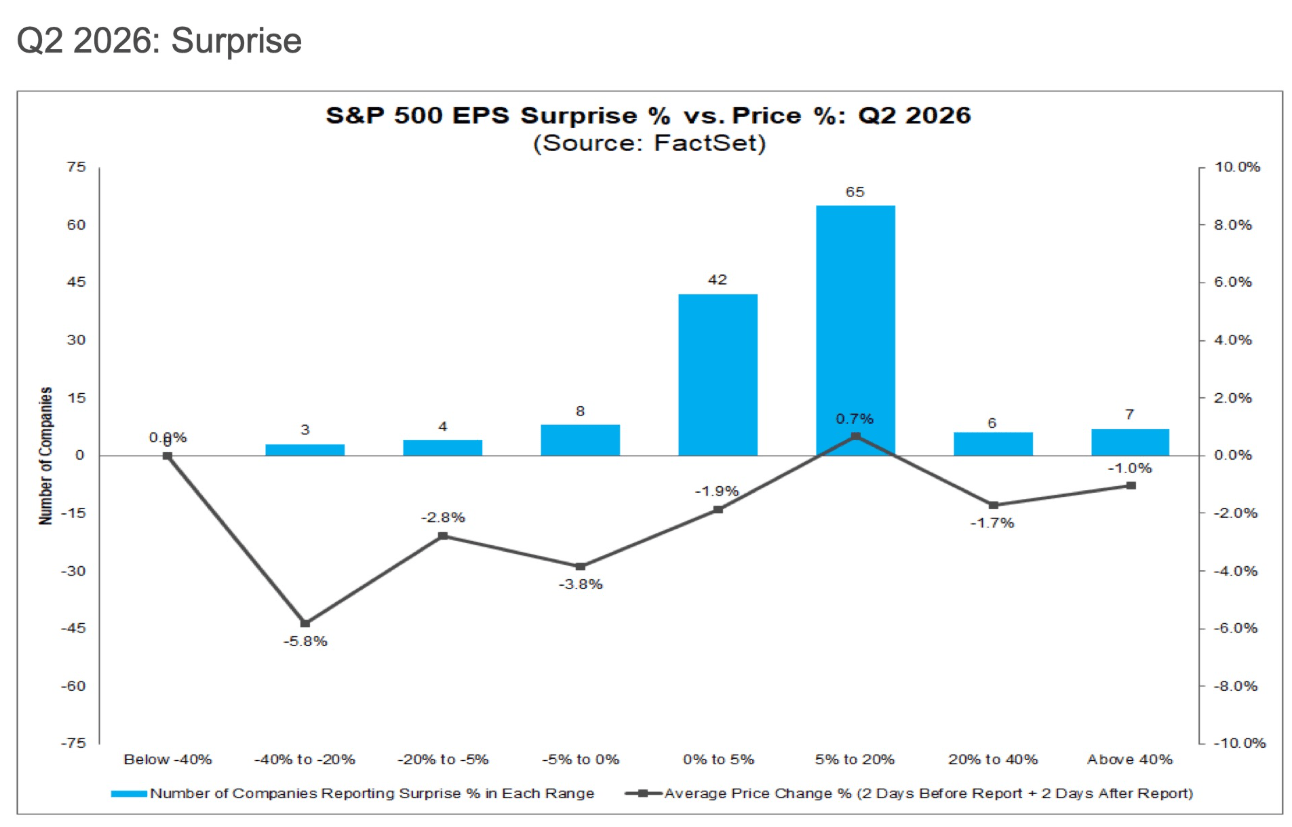
其次,随着公司例行性地击败分析师预期,市场会重新调整,从而形成所谓 耳语业绩 现象:投资者会把这样一种预期纳入价格之中,即一家历史上实际业绩比预期高出5%或10%的公司将继续做到这一点,而如果超出幅度较小,反而会成为负面意外。下图中,我考察了2026年第二季度市场价格对业绩意外的反应:


Q2 2026 surprise

来源:FactSet

如你所见,业绩意外与价格反应之间的联系较弱,相当一部分正面意外反而导致股价下跌。

关键结论

关于美国是否应从季度报告转向半年度报告的争论,很大程度上可以归结为:你如何看待投资者和公司花在业绩博弈上的时间与精力,以及如果没有季度报告,这些时间和精力会转向何处。支持降低报告频率的人认为,业绩博弈关注的是下一季度盈利预期以及公司能否超越该预期,这会助长短期主义,并分散人们对基本面的注意力。主张维持现状(季度报告)的人则认为,取消季度报告只会把这场游戏转移到半年度报告中,而且可能更为激烈;同时,即便存在博弈,季度报告对长期投资者仍有价值。

在季度报告语境下,还有另一个问题:如果这些报告不存在,会发生什么。尽管有法律约束,内部人士(来自公司内部和外部)仍会利用他们可获取、而公众无法获得的重大信息进行交易并获利。取消季度报告会为内部人士创造更多机会,使他们能够以公开市场投资者为代价赚钱;尽管内幕交易可能有助于让价格更具信息含量,但它也会强化金融市场是一场不公平游戏的感觉。

我是投资者,我认为存在一个能够吸收双方观点的折中方案。我喜欢季度报告,原因有两个。


  • 这些报告中包含的信息让我能够更新对公司的估值,尽管对许多公司而言,一份季度报告对价值的边际影响很小。
  • 虽然我没有兴趣参与业绩博弈,但围绕业绩报告发生的价格修正有两个作用。 对于我持有头寸的公司 ,它们可以发挥催化剂作用,使被高估(低估)公司的股价下跌(上涨)。与此同时,我在业绩报告中认为有用的几乎所有信息都来自财务报表和附注,而不是冗长的风险敞口讨论或管理层指引;因此,如果这些部分被取消、报告被瘦身,我会表示欢迎。


请注意,我支持保留季度报告的理由没有一个是关于短期主义的,这是有意为之。首先,我并不确定短期主义到底意味着什么,因为一个愤世嫉俗的答案似乎是:任何偏离你希望价格方向的市场波动都是短期主义,而任何朝你有利方向的波动都体现了市场智慧。其次,我认为大多数市场参与者——这在不同时期和不同市场都成立——交易的目的都是在近期赚钱,监管者或规则制定者无法改变这种动态。事实上,市场的神奇之处就在于,数以百万计由机会主义和短期动机驱动的交易,仍然能够形成一个长期且理性的价格。最后,如果我们都是只在基本面驱动下才交易的长期投资者,市场流动性会下降,交易成本会上升;短期交易者提供了一项市场服务,带来了我们所有人(包括长期投资者)都受益的流动性。

我希望证券交易委员会(SEC)保留现行季度报告要求,同时缩减披露内容的篇幅;但即便其作出相反决定,也不会实质性改变我所做的大部分工作。对于更年轻、增长更快的公司,我会更怀念季度更新,因为其经营指标(收入、利润率等)可能在短时间内快速变化;但我猜许多这类公司会自愿延续季度报告传统。

美联储利率指引

对于大多数2008年以后才开始投资的人来说,美联储尤其是美联储,以及更广义上的各国央行,在投资过程中都占据了极大分量。许多投资者几乎完全将2008年后的低利率归因于美联储行动,并由此把2022年以来的较高利率归咎于美联储。我长期以来一直认为,这种看法不仅错误,而且投资者把美联储视为救世主或反派也是不健康的。

美联储简史(带一点个人色彩)

我在20世纪80年代开始进入股票市场,当时保罗·沃尔克作为美联储主席,在让通胀重新得到控制方面发挥了核心作用。也许是我无知,但我当时并不知道联邦公开市场委员会任何成员的名字,也不知道他们何时开会。联邦基金利率——FOMC实际能够控制的唯一利率——的变化会逐渐传导至市场,但我不记得它曾是股票市场波动的核心因素。

沃尔克之后是艾伦·格林斯潘。尽管他在20世纪90年代末获得了摇滚明星般的地位(至少在投资者中如此),但他关于利率的观点反而被他对股票投资者(及其非理性繁荣)的看法所盖过。在那段时期,FOMC每年召开八次会议,你可以在美联储网站 这里 查看会议纪要和行动,但它避免就未来利率变化提供明确指引,而是选择释放微妙暗示。

美联储行为和市场中心地位的巨大转变发生在2008年市场危机期间,当时美联储首次引入明确指引,称利率将在“一段时间内”保持低位;在伯南克(2006-2014年)、耶伦(2014-2020年)和鲍威尔(2020-2026年)任内,这一做法基本延续下来。在此过程中,美联储在市场中的地位发生了变化,债券和股票投资者都开始把美联储视为利率的裁判者和经济的导演。

美联储的权力(以及无力之处)

要理解美联储引导利率和经济的能力范围及其局限,最好先了解它到底做什么。通过覆盖全美的12个辖区,美联储收集关于经济几乎所有方面的信息,从消费者和生产者面临的价格压力,到经济增长步伐。虽然也有其他政府机构跟踪这些统计数据,但不可否认,美联储拥有全局视角,并能获取比任何其他政府机构更多的数据。联邦公开市场委员会由所有理事会成员和各地区联储主席代表组成,负责制定美联储在公开市场操作(美联储买卖美国政府证券)、美联储资产负债表规模以及联邦基金利率(银行之间借入和贷出准备金的隔夜利率)方面的政策。除了FOMC就通胀和经济提供政策方向外,美联储主席每六个月还要在国会作证,面对并回答立法者提出的问题。

回复 显示全部楼层 道具 举报

发表于 2026-10-15 10:35:39
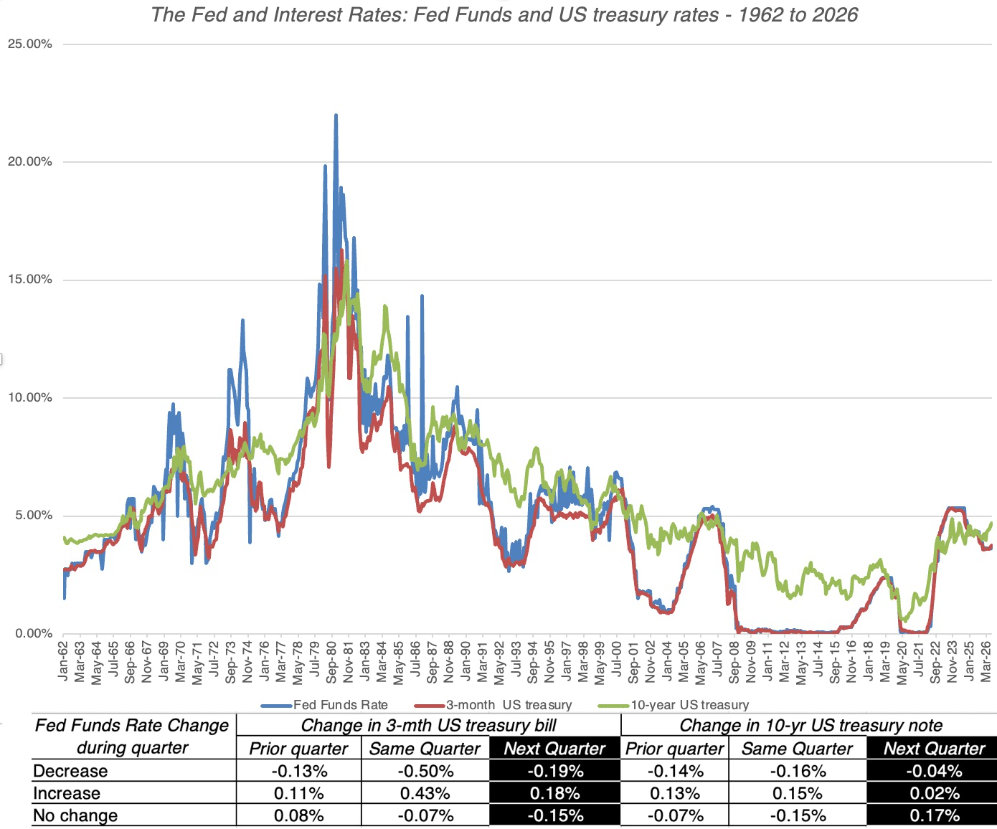
作为美联储设定的关键利率, 联邦基金利率 常常被赋予过大的作用,而关注它确实有充分理由。首先,它 是一种信号 ,反映美联储在其收集的经济数据中看到了什么;利率上调(下调)表明它看到更高(更低)的通胀以及过热(放缓)的经济。其次, 有一些利率与联邦基金利率直接挂钩 ,其变化会向企业和消费者传导;最优惠利率以及部分信用卡和定期存单利率会随联邦基金利率变动。话虽如此,我认为美联储影响利率的能力远比大多数人以为的有限,原因有二。首先,虽然联邦基金利率与短期市场定价利率(如美国国库券利率)之间存在正相关,但同样有不少证据(如果不是更多的话)表明,后者领先前者,而不是相反。简单来说,联邦基金利率往往是在短期国债利率已经上升(下降)之后才上调(下调),这说明美联储是在模仿市场。其次,联邦基金利率与长期市场定价利率之间的关系更弱,而后者才更能驱动资产估值,也对借款人影响更大。为支持这些论点,我按月绘制了1962年1月至2026年6月期间的有效联邦基金利率、三个月期美国国库券利率以及10年期美国国债收益率:


Fed and interest rates


Fed funds rate change during quarter

下载数据

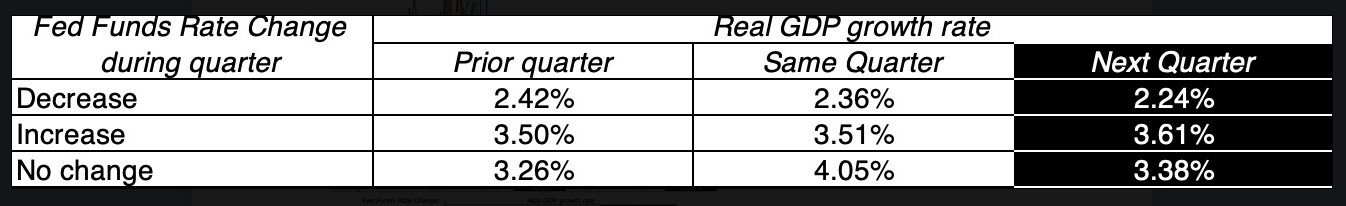
在图表底部,我放了一张表,按季度查看数据,并将其分为三组——联邦基金利率下降的季度、上升的季度以及保持不变的季度。无论联邦基金利率上调还是下调, 你都可以看到其与短期利率之间的联系更强 ;而对于短期和长期利率而言, 利率变化的大部分发生在联邦基金利率变化之前或变化所在季度 ,但对随后一个季度的溢出影响很温和(三个月期利率),对长期利率几乎没有溢出影响。简单来说,基于这段历史,联邦基金利率变化看起来并不是未来利率走势的信号,而更像是已经发生变化的反映。

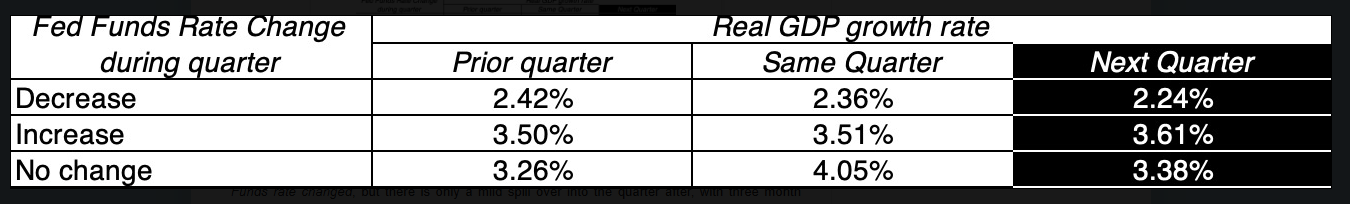
美联储在设定利率方面的弱点,也体现在其改变实体经济轨迹的能力上。诚然,有些时期可以指出美联储行动对经济产生了实质影响,最典型的例子是保罗·沃尔克在1981年将联邦基金利率提高至20%,并引发深度衰退;但联邦基金利率与经济增长之间的联系仍然薄弱。下图中,我考察了联邦基金利率变化前一个季度、变化当季以及变化后一个季度的联邦基金利率变动与实际GDP增长:


Fed funds rate change

下载数据(FRED)

同样,传统观点缺乏足够支持。传统观点认为,美联储紧缩(通过上调联邦基金利率)会导致实际增长下降(甚至衰退),而美联储宽松(通过下调联邦基金利率)是未来经济增长走高的信号。事实上,从数据中能够得出的更一般性结论是,美联储对实体经济的影响更多是“平平无奇”,而不是“震撼全场”。

投资者对美联储能够控制利率和经济的认知,与其实际权力之间的差距不仅很大,而且具有潜在危险。从政策角度看,这可能导致反常行动:在高通胀面前,央行被施压去下调其控制的利率(如联邦基金利率),从而导致未来通胀进一步升高。从投资者和企业角度看,过度关注美联储正在做什么或将做什么,可能会转移人们对基本面的注意力,尤其是通胀,而通胀最终才是同时驱动利率和增长的关键因素。


T. bond rate

下载数据

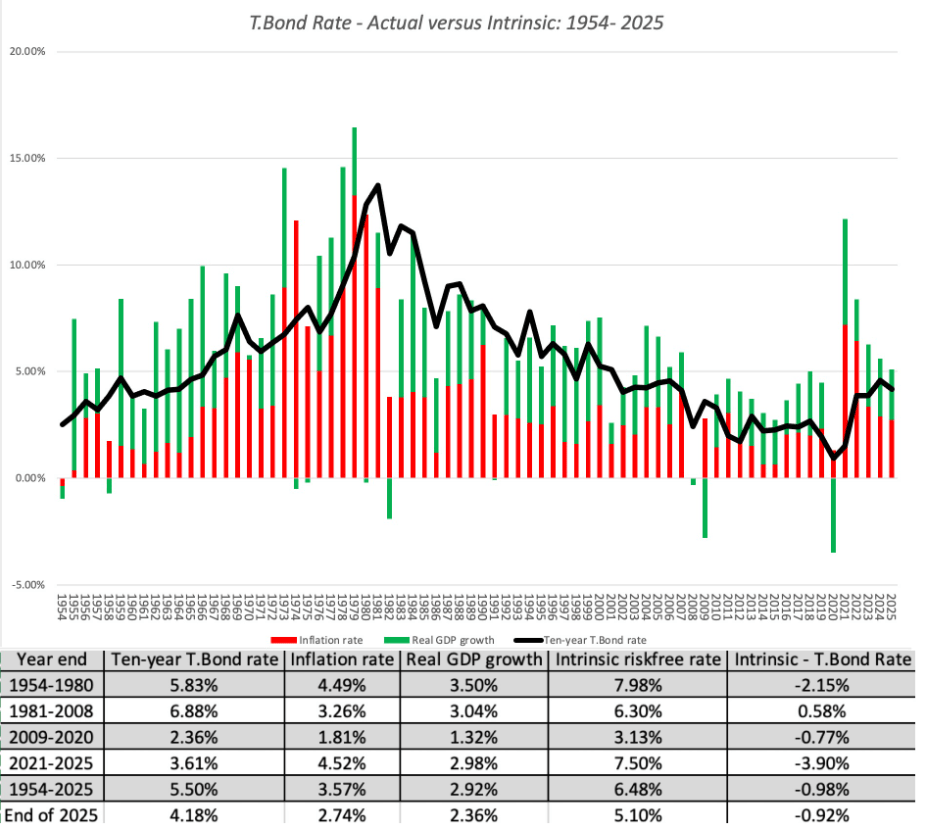
如你所见,长期利率(以10年期美国国债收益率作为替代指标)的大部分变化,可以由通胀和实际经济增长随时间的变化解释,而不是由美联储的行动或不行动解释。

沃什主义?

所有美联储主席都不得不应对一个问题:外界把他们视为无所不能,但他们真正的权力是有限的;而凯文·沃什所面临的这种压力,或许比任何前任都更大。市场对美联储的执念如今已深深嵌入市场之中,而两党都有政客似乎认为,只要沃什愿意,他就能把利率(抵押贷款利率、国债收益率)降至2%或更低;但事实是,在通胀预期处于2.5-3%的情况下,这种情况不可能发生。

走出这个问题的道路会很漫长,也会遭遇反对,但最终目标应当是一个你更少而不是更多看到和听到美联储的世界。我确实认为,减少或不提供指引的决定是良好的第一步,随后美联储(以及沃什)必须更加公开地承认其权力边界,并坦诚说明它有多经常是在跟随市场,而不是引领市场。以今天(2026年7月29日)FOMC决定维持利率不变为例,其潜台词是,尽管通胀高于理想水平(3%或更高,而目标数字是2%),但其中很大一部分通胀是由战争及其对油价的影响所推动的

有些人会觉得,如果没有美联储的指引,市场会迷失方向,但我并不这么认为。毕竟,在指引时代之前,金融市场也曾设定利率和股票价格,而且做得相当不错。事实上,我认为美联储指引的大幅增加,已经让市场中的许多人放弃了自己关注基本面、判断利率应处水平的责任。

结论

如果本文有什么要点,那就是更多披露本身并没有天然好处。事实上,存在一个临界点,信息过载会导致投资者以反常方式行事。因此,在季度与半年度报告的争论中,我不像有些人那样绝对,尽管我的观点是,证券交易委员会(SEC)不应降低报告频率,而应着眼于精简报告,以有针对性的披露取代一刀切的披露要求,并把重点放在报告已经发生的事情,而不是预测未来。

对于美联储也是如此,我认为“少即是多”是更好的策略——美联储减少对其未来行动的指引,FOMC成员减少对利率和经济的评论,市场减少对FOMC会议以及这些会议释放的“烟雾信号”的关注。市场会介入并填补真空,这不仅对投资者有利,对美联储也有利,因为美联储的决策会受到这些市场判断的启发。

原文

编者注: 本文摘要要点由Seeking Alpha编辑选定。

您觉得本文的翻译质量如何?

我在纽约大学斯特恩商学院教授公司金融和估值。我首先是一名教师,同时也热衷于解开公司金融和估值中的各种难题,并撰写有关我经历的文章。因此,我恰好处于三个行业——教育、出版和金融服务——的交汇点,这些行业都规模庞大、运营效率低下,也都值得被颠覆。我也许没有能力改变这些行业中的现状,但我可以搅动一下局面。 请注意,您在这里阅读的这篇文章最初写在我的博客上,后来又转载到 Seeking Alpha 和其他平台。因此,我既不会在此跟踪评论,也不会在此回复评论。抱歉! ==编者注:Seeking Alpha 会监测 Damodaran 博士的博客,并代他发布相关文章。

回复 显示全部楼层 道具 举报

发表于 2026-10-16 17:34:11


revenue and earnings estimate

Yahoo! Finance对苹果业绩的预测

这些分析师预测一旦作出,就会被重新审视,部分是响应公司特定新闻,部分是响应宏观经济发展;随后会给出 修正后预测 ,相关服务机构也会再次跟踪这些修正趋势(如下方Zacks对苹果的情况所示):


price, consensus and EPS surprise

Zacks对苹果业绩的修正

随着业绩发布日期临近,分析师会继续修正估计;在公告当天,实际每股收益会与预期数字进行比较,高于(低于)预期的收益被称为正面(负面)意外。市场价格反应通常较为一致,正面(负面)业绩意外会转化为股价上涨(下跌)。下图虽然年代较早,但考察了股价对业绩意外的反应,并将业绩意外划分为十个十分位组(从最正面到最负面):


earnings announcement

有一些证据表明,市场对业绩报告的反应随着时间推移变得更加温和,或许是因为公众能够获得分析师预测和修正。业绩意外与股价变动之间的联系,正是分析师投入大量时间预测下一份季度报告每股收益、交易员也关注同一指标的原因。市场对业绩意外的反应还有另一面,成为交易者反复利用的素材:业绩发布后数日内的价格漂移,即正面(负面)意外之后通常伴随向上(向下)漂移。虽然价格漂移幅度不大,但在主动交易中可能仍足以产生影响,因为哪怕只是险胜,也仍然是胜利。

与几乎所有市场相关事项一样,这场游戏中没有轻松获胜的办法;随着越来越多人参与业绩预测游戏,新的变化也出现了。首先,公司已经学会利用会计规则中的灵活性来寻找击败分析师预期的方法,科技公司尤其突出。这种业绩博弈表现为正面业绩意外数量异常庞大(至少在按行业划分的标普500公司中如此),从2026年第二季度标普500公司的业绩意外情况可以清楚看到这一点:


S&P 500 earnings

来源:FactSet

其次,随着公司例行性地击败分析师预期,市场会重新调整,从而形成所谓 耳语业绩 现象:投资者会把这样一种预期纳入价格之中,即一家历史上实际业绩比预期高出5%或10%的公司将继续做到这一点,而如果超出幅度较小,反而会成为负面意外。下图中,我考察了2026年第二季度市场价格对业绩意外的反应:


Q2 2026 surprise

来源:FactSet

如你所见,业绩意外与价格反应之间的联系较弱,相当一部分正面意外反而导致股价下跌。

关键结论

关于美国是否应从季度报告转向半年度报告的争论,很大程度上可以归结为:你如何看待投资者和公司花在业绩博弈上的时间与精力,以及如果没有季度报告,这些时间和精力会转向何处。支持降低报告频率的人认为,业绩博弈关注的是下一季度盈利预期以及公司能否超越该预期,这会助长短期主义,并分散人们对基本面的注意力。主张维持现状(季度报告)的人则认为,取消季度报告只会把这场游戏转移到半年度报告中,而且可能更为激烈;同时,即便存在博弈,季度报告对长期投资者仍有价值。

在季度报告语境下,还有另一个问题:如果这些报告不存在,会发生什么。尽管有法律约束,内部人士(来自公司内部和外部)仍会利用他们可获取、而公众无法获得的重大信息进行交易并获利。取消季度报告会为内部人士创造更多机会,使他们能够以公开市场投资者为代价赚钱;尽管内幕交易可能有助于让价格更具信息含量,但它也会强化金融市场是一场不公平游戏的感觉。

我是投资者,我认为存在一个能够吸收双方观点的折中方案。我喜欢季度报告,原因有两个。


  • 这些报告中包含的信息让我能够更新对公司的估值,尽管对许多公司而言,一份季度报告对价值的边际影响很小。
  • 虽然我没有兴趣参与业绩博弈,但围绕业绩报告发生的价格修正有两个作用。 对于我持有头寸的公司 ,它们可以发挥催化剂作用,使被高估(低估)公司的股价下跌(上涨)。与此同时,我在业绩报告中认为有用的几乎所有信息都来自财务报表和附注,而不是冗长的风险敞口讨论或管理层指引;因此,如果这些部分被取消、报告被瘦身,我会表示欢迎。


请注意,我支持保留季度报告的理由没有一个是关于短期主义的,这是有意为之。首先,我并不确定短期主义到底意味着什么,因为一个愤世嫉俗的答案似乎是:任何偏离你希望价格方向的市场波动都是短期主义,而任何朝你有利方向的波动都体现了市场智慧。其次,我认为大多数市场参与者——这在不同时期和不同市场都成立——交易的目的都是在近期赚钱,监管者或规则制定者无法改变这种动态。事实上,市场的神奇之处就在于,数以百万计由机会主义和短期动机驱动的交易,仍然能够形成一个长期且理性的价格。最后,如果我们都是只在基本面驱动下才交易的长期投资者,市场流动性会下降,交易成本会上升;短期交易者提供了一项市场服务,带来了我们所有人(包括长期投资者)都受益的流动性。

我希望证券交易委员会(SEC)保留现行季度报告要求,同时缩减披露内容的篇幅;但即便其作出相反决定,也不会实质性改变我所做的大部分工作。对于更年轻、增长更快的公司,我会更怀念季度更新,因为其经营指标(收入、利润率等)可能在短时间内快速变化;但我猜许多这类公司会自愿延续季度报告传统。

美联储利率指引

对于大多数2008年以后才开始投资的人来说,美联储尤其是美联储,以及更广义上的各国央行,在投资过程中都占据了极大分量。许多投资者几乎完全将2008年后的低利率归因于美联储行动,并由此把2022年以来的较高利率归咎于美联储。我长期以来一直认为,这种看法不仅错误,而且投资者把美联储视为救世主或反派也是不健康的。

美联储简史(带一点个人色彩)

我在20世纪80年代开始进入股票市场,当时保罗·沃尔克作为美联储主席,在让通胀重新得到控制方面发挥了核心作用。也许是我无知,但我当时并不知道联邦公开市场委员会任何成员的名字,也不知道他们何时开会。联邦基金利率——FOMC实际能够控制的唯一利率——的变化会逐渐传导至市场,但我不记得它曾是股票市场波动的核心因素。

沃尔克之后是艾伦·格林斯潘。尽管他在20世纪90年代末获得了摇滚明星般的地位(至少在投资者中如此),但他关于利率的观点反而被他对股票投资者(及其非理性繁荣)的看法所盖过。在那段时期,FOMC每年召开八次会议,你可以在美联储网站 这里 查看会议纪要和行动,但它避免就未来利率变化提供明确指引,而是选择释放微妙暗示。

美联储行为和市场中心地位的巨大转变发生在2008年市场危机期间,当时美联储首次引入明确指引,称利率将在“一段时间内”保持低位;在伯南克(2006-2014年)、耶伦(2014-2020年)和鲍威尔(2020-2026年)任内,这一做法基本延续下来。在此过程中,美联储在市场中的地位发生了变化,债券和股票投资者都开始把美联储视为利率的裁判者和经济的导演。

美联储的权力(以及无力之处)

要理解美联储引导利率和经济的能力范围及其局限,最好先了解它到底做什么。通过覆盖全美的12个辖区,美联储收集关于经济几乎所有方面的信息,从消费者和生产者面临的价格压力,到经济增长步伐。虽然也有其他政府机构跟踪这些统计数据,但不可否认,美联储拥有全局视角,并能获取比任何其他政府机构更多的数据。联邦公开市场委员会由所有理事会成员和各地区联储主席代表组成,负责制定美联储在公开市场操作(美联储买卖美国政府证券)、美联储资产负债表规模以及联邦基金利率(银行之间借入和贷出准备金的隔夜利率)方面的政策。除了FOMC就通胀和经济提供政策方向外,美联储主席每六个月还要在国会作证,面对并回答立法者提出的问题。

回复 显示全部楼层 道具 举报

发表于 2026-10-16 17:34:29
作为美联储设定的关键利率, 联邦基金利率 常常被赋予过大的作用,而关注它确实有充分理由。首先,它 是一种信号 ,反映美联储在其收集的经济数据中看到了什么;利率上调(下调)表明它看到更高(更低)的通胀以及过热(放缓)的经济。其次, 有一些利率与联邦基金利率直接挂钩 ,其变化会向企业和消费者传导;最优惠利率以及部分信用卡和定期存单利率会随联邦基金利率变动。话虽如此,我认为美联储影响利率的能力远比大多数人以为的有限,原因有二。首先,虽然联邦基金利率与短期市场定价利率(如美国国库券利率)之间存在正相关,但同样有不少证据(如果不是更多的话)表明,后者领先前者,而不是相反。简单来说,联邦基金利率往往是在短期国债利率已经上升(下降)之后才上调(下调),这说明美联储是在模仿市场。其次,联邦基金利率与长期市场定价利率之间的关系更弱,而后者才更能驱动资产估值,也对借款人影响更大。为支持这些论点,我按月绘制了1962年1月至2026年6月期间的有效联邦基金利率、三个月期美国国库券利率以及10年期美国国债收益率:


Fed and interest rates


Fed funds rate change during quarter

下载数据

在图表底部,我放了一张表,按季度查看数据,并将其分为三组——联邦基金利率下降的季度、上升的季度以及保持不变的季度。无论联邦基金利率上调还是下调, 你都可以看到其与短期利率之间的联系更强 ;而对于短期和长期利率而言, 利率变化的大部分发生在联邦基金利率变化之前或变化所在季度 ,但对随后一个季度的溢出影响很温和(三个月期利率),对长期利率几乎没有溢出影响。简单来说,基于这段历史,联邦基金利率变化看起来并不是未来利率走势的信号,而更像是已经发生变化的反映。

美联储在设定利率方面的弱点,也体现在其改变实体经济轨迹的能力上。诚然,有些时期可以指出美联储行动对经济产生了实质影响,最典型的例子是保罗·沃尔克在1981年将联邦基金利率提高至20%,并引发深度衰退;但联邦基金利率与经济增长之间的联系仍然薄弱。下图中,我考察了联邦基金利率变化前一个季度、变化当季以及变化后一个季度的联邦基金利率变动与实际GDP增长:


Fed funds rate change

下载数据(FRED)

同样,传统观点缺乏足够支持。传统观点认为,美联储紧缩(通过上调联邦基金利率)会导致实际增长下降(甚至衰退),而美联储宽松(通过下调联邦基金利率)是未来经济增长走高的信号。事实上,从数据中能够得出的更一般性结论是,美联储对实体经济的影响更多是“平平无奇”,而不是“震撼全场”。

投资者对美联储能够控制利率和经济的认知,与其实际权力之间的差距不仅很大,而且具有潜在危险。从政策角度看,这可能导致反常行动:在高通胀面前,央行被施压去下调其控制的利率(如联邦基金利率),从而导致未来通胀进一步升高。从投资者和企业角度看,过度关注美联储正在做什么或将做什么,可能会转移人们对基本面的注意力,尤其是通胀,而通胀最终才是同时驱动利率和增长的关键因素。


T. bond rate

下载数据

如你所见,长期利率(以10年期美国国债收益率作为替代指标)的大部分变化,可以由通胀和实际经济增长随时间的变化解释,而不是由美联储的行动或不行动解释。

沃什主义?

所有美联储主席都不得不应对一个问题:外界把他们视为无所不能,但他们真正的权力是有限的;而凯文·沃什所面临的这种压力,或许比任何前任都更大。市场对美联储的执念如今已深深嵌入市场之中,而两党都有政客似乎认为,只要沃什愿意,他就能把利率(抵押贷款利率、国债收益率)降至2%或更低;但事实是,在通胀预期处于2.5-3%的情况下,这种情况不可能发生。

走出这个问题的道路会很漫长,也会遭遇反对,但最终目标应当是一个你更少而不是更多看到和听到美联储的世界。我确实认为,减少或不提供指引的决定是良好的第一步,随后美联储(以及沃什)必须更加公开地承认其权力边界,并坦诚说明它有多经常是在跟随市场,而不是引领市场。以今天(2026年7月29日)FOMC决定维持利率不变为例,其潜台词是,尽管通胀高于理想水平(3%或更高,而目标数字是2%),但其中很大一部分通胀是由战争及其对油价的影响所推动的

有些人会觉得,如果没有美联储的指引,市场会迷失方向,但我并不这么认为。毕竟,在指引时代之前,金融市场也曾设定利率和股票价格,而且做得相当不错。事实上,我认为美联储指引的大幅增加,已经让市场中的许多人放弃了自己关注基本面、判断利率应处水平的责任。

结论

如果本文有什么要点,那就是更多披露本身并没有天然好处。事实上,存在一个临界点,信息过载会导致投资者以反常方式行事。因此,在季度与半年度报告的争论中,我不像有些人那样绝对,尽管我的观点是,证券交易委员会(SEC)不应降低报告频率,而应着眼于精简报告,以有针对性的披露取代一刀切的披露要求,并把重点放在报告已经发生的事情,而不是预测未来。

对于美联储也是如此,我认为“少即是多”是更好的策略——美联储减少对其未来行动的指引,FOMC成员减少对利率和经济的评论,市场减少对FOMC会议以及这些会议释放的“烟雾信号”的关注。市场会介入并填补真空,这不仅对投资者有利,对美联储也有利,因为美联储的决策会受到这些市场判断的启发。

原文

编者注: 本文摘要要点由Seeking Alpha编辑选定。

您觉得本文的翻译质量如何?

我在纽约大学斯特恩商学院教授公司金融和估值。我首先是一名教师,同时也热衷于解开公司金融和估值中的各种难题,并撰写有关我经历的文章。因此,我恰好处于三个行业——教育、出版和金融服务——的交汇点,这些行业都规模庞大、运营效率低下,也都值得被颠覆。我也许没有能力改变这些行业中的现状,但我可以搅动一下局面。 请注意,您在这里阅读的这篇文章最初写在我的博客上,后来又转载到 Seeking Alpha 和其他平台。因此,我既不会在此跟踪评论,也不会在此回复评论。抱歉! ==编者注:Seeking Alpha 会监测 Damodaran 博士的博客,并代他发布相关文章。


以上内容为英文原文的中文翻译。如与英文原文存在任何不一致之处,则以英文版本为准。本翻译由人工智能工具生成,未经过人工审核或编辑。由于人工智能工具固有的局限性,请注意其中可能存在错误风险。我们无法保证翻译的准确性、完整性或时效性。本内容仅供参考。

回复 显示全部楼层 道具 举报

发表于 6 天前
这些分析师预测一旦作出,就会被重新审视,部分是响应公司特定新闻,部分是响应宏观经济发展;随后会给出 修正后预测 ,相关服务机构也会再次跟踪这些修正趋势(如下方Zacks对苹果的情况所示):


price, consensus and EPS surprise

Zacks对苹果业绩的修正

随着业绩发布日期临近,分析师会继续修正估计;在公告当天,实际每股收益会与预期数字进行比较,高于(低于)预期的收益被称为正面(负面)意外。市场价格反应通常较为一致,正面(负面)业绩意外会转化为股价上涨(下跌)。下图虽然年代较早,但考察了股价对业绩意外的反应,并将业绩意外划分为十个十分位组(从最正面到最负面):


earnings announcement

有一些证据表明,市场对业绩报告的反应随着时间推移变得更加温和,或许是因为公众能够获得分析师预测和修正。业绩意外与股价变动之间的联系,正是分析师投入大量时间预测下一份季度报告每股收益、交易员也关注同一指标的原因。市场对业绩意外的反应还有另一面,成为交易者反复利用的素材:业绩发布后数日内的价格漂移,即正面(负面)意外之后通常伴随向上(向下)漂移。虽然价格漂移幅度不大,但在主动交易中可能仍足以产生影响,因为哪怕只是险胜,也仍然是胜利。

与几乎所有市场相关事项一样,这场游戏中没有轻松获胜的办法;随着越来越多人参与业绩预测游戏,新的变化也出现了。首先,公司已经学会利用会计规则中的灵活性来寻找击败分析师预期的方法,科技公司尤其突出。这种业绩博弈表现为正面业绩意外数量异常庞大(至少在按行业划分的标普500公司中如此),从2026年第二季度标普500公司的业绩意外情况可以清楚看到这一点:


S&P 500 earnings

来源:FactSet

其次,随着公司例行性地击败分析师预期,市场会重新调整,从而形成所谓 耳语业绩 现象:投资者会把这样一种预期纳入价格之中,即一家历史上实际业绩比预期高出5%或10%的公司将继续做到这一点,而如果超出幅度较小,反而会成为负面意外。下图中,我考察了2026年第二季度市场价格对业绩意外的反应:


Q2 2026 surprise

来源:FactSet

如你所见,业绩意外与价格反应之间的联系较弱,相当一部分正面意外反而导致股价下跌。

关键结论

关于美国是否应从季度报告转向半年度报告的争论,很大程度上可以归结为:你如何看待投资者和公司花在业绩博弈上的时间与精力,以及如果没有季度报告,这些时间和精力会转向何处。支持降低报告频率的人认为,业绩博弈关注的是下一季度盈利预期以及公司能否超越该预期,这会助长短期主义,并分散人们对基本面的注意力。主张维持现状(季度报告)的人则认为,取消季度报告只会把这场游戏转移到半年度报告中,而且可能更为激烈;同时,即便存在博弈,季度报告对长期投资者仍有价值。

在季度报告语境下,还有另一个问题:如果这些报告不存在,会发生什么。尽管有法律约束,内部人士(来自公司内部和外部)仍会利用他们可获取、而公众无法获得的重大信息进行交易并获利。取消季度报告会为内部人士创造更多机会,使他们能够以公开市场投资者为代价赚钱;尽管内幕交易可能有助于让价格更具信息含量,但它也会强化金融市场是一场不公平游戏的感觉。

我是投资者,我认为存在一个能够吸收双方观点的折中方案。我喜欢季度报告,原因有两个。


  • 这些报告中包含的信息让我能够更新对公司的估值,尽管对许多公司而言,一份季度报告对价值的边际影响很小。
  • 虽然我没有兴趣参与业绩博弈,但围绕业绩报告发生的价格修正有两个作用。 对于我持有头寸的公司 ,它们可以发挥催化剂作用,使被高估(低估)公司的股价下跌(上涨)。与此同时,我在业绩报告中认为有用的几乎所有信息都来自财务报表和附注,而不是冗长的风险敞口讨论或管理层指引;因此,如果这些部分被取消、报告被瘦身,我会表示欢迎。


请注意,我支持保留季度报告的理由没有一个是关于短期主义的,这是有意为之。首先,我并不确定短期主义到底意味着什么,因为一个愤世嫉俗的答案似乎是:任何偏离你希望价格方向的市场波动都是短期主义,而任何朝你有利方向的波动都体现了市场智慧。其次,我认为大多数市场参与者——这在不同时期和不同市场都成立——交易的目的都是在近期赚钱,监管者或规则制定者无法改变这种动态。事实上,市场的神奇之处就在于,数以百万计由机会主义和短期动机驱动的交易,仍然能够形成一个长期且理性的价格。最后,如果我们都是只在基本面驱动下才交易的长期投资者,市场流动性会下降,交易成本会上升;短期交易者提供了一项市场服务,带来了我们所有人(包括长期投资者)都受益的流动性。

我希望证券交易委员会(SEC)保留现行季度报告要求,同时缩减披露内容的篇幅;但即便其作出相反决定,也不会实质性改变我所做的大部分工作。对于更年轻、增长更快的公司,我会更怀念季度更新,因为其经营指标(收入、利润率等)可能在短时间内快速变化;但我猜许多这类公司会自愿延续季度报告传统。

美联储利率指引

对于大多数2008年以后才开始投资的人来说,美联储尤其是美联储,以及更广义上的各国央行,在投资过程中都占据了极大分量。许多投资者几乎完全将2008年后的低利率归因于美联储行动,并由此把2022年以来的较高利率归咎于美联储。我长期以来一直认为,这种看法不仅错误,而且投资者把美联储视为救世主或反派也是不健康的。

美联储简史(带一点个人色彩)

我在20世纪80年代开始进入股票市场,当时保罗·沃尔克作为美联储主席,在让通胀重新得到控制方面发挥了核心作用。也许是我无知,但我当时并不知道联邦公开市场委员会任何成员的名字,也不知道他们何时开会。联邦基金利率——FOMC实际能够控制的唯一利率——的变化会逐渐传导至市场,但我不记得它曾是股票市场波动的核心因素。

沃尔克之后是艾伦·格林斯潘。尽管他在20世纪90年代末获得了摇滚明星般的地位(至少在投资者中如此),但他关于利率的观点反而被他对股票投资者(及其非理性繁荣)的看法所盖过。在那段时期,FOMC每年召开八次会议,你可以在美联储网站 这里 查看会议纪要和行动,但它避免就未来利率变化提供明确指引,而是选择释放微妙暗示。

美联储行为和市场中心地位的巨大转变发生在2008年市场危机期间,当时美联储首次引入明确指引,称利率将在“一段时间内”保持低位;在伯南克(2006-2014年)、耶伦(2014-2020年)和鲍威尔(2020-2026年)任内,这一做法基本延续下来。在此过程中,美联储在市场中的地位发生了变化,债券和股票投资者都开始把美联储视为利率的裁判者和经济的导演。

美联储的权力(以及无力之处)

要理解美联储引导利率和经济的能力范围及其局限,最好先了解它到底做什么。通过覆盖全美的12个辖区,美联储收集关于经济几乎所有方面的信息,从消费者和生产者面临的价格压力,到经济增长步伐。虽然也有其他政府机构跟踪这些统计数据,但不可否认,美联储拥有全局视角,并能获取比任何其他政府机构更多的数据。联邦公开市场委员会由所有理事会成员和各地区联储主席代表组成,负责制定美联储在公开市场操作(美联储买卖美国政府证券)、美联储资产负债表规模以及联邦基金利率(银行之间借入和贷出准备金的隔夜利率)方面的政策。除了FOMC就通胀和经济提供政策方向外,美联储主席每六个月还要在国会作证,面对并回答立法者提出的问题。

回复 显示全部楼层 道具 举报

发表于 6 天前
作为美联储设定的关键利率, 联邦基金利率 常常被赋予过大的作用,而关注它确实有充分理由。首先,它 是一种信号 ,反映美联储在其收集的经济数据中看到了什么;利率上调(下调)表明它看到更高(更低)的通胀以及过热(放缓)的经济。其次, 有一些利率与联邦基金利率直接挂钩 ,其变化会向企业和消费者传导;最优惠利率以及部分信用卡和定期存单利率会随联邦基金利率变动。话虽如此,我认为美联储影响利率的能力远比大多数人以为的有限,原因有二。首先,虽然联邦基金利率与短期市场定价利率(如美国国库券利率)之间存在正相关,但同样有不少证据(如果不是更多的话)表明,后者领先前者,而不是相反。简单来说,联邦基金利率往往是在短期国债利率已经上升(下降)之后才上调(下调),这说明美联储是在模仿市场。其次,联邦基金利率与长期市场定价利率之间的关系更弱,而后者才更能驱动资产估值,也对借款人影响更大。为支持这些论点,我按月绘制了1962年1月至2026年6月期间的有效联邦基金利率、三个月期美国国库券利率以及10年期美国国债收益率:


Fed and interest rates


Fed funds rate change during quarter

下载数据

在图表底部,我放了一张表,按季度查看数据,并将其分为三组——联邦基金利率下降的季度、上升的季度以及保持不变的季度。无论联邦基金利率上调还是下调, 你都可以看到其与短期利率之间的联系更强 ;而对于短期和长期利率而言, 利率变化的大部分发生在联邦基金利率变化之前或变化所在季度 ,但对随后一个季度的溢出影响很温和(三个月期利率),对长期利率几乎没有溢出影响。简单来说,基于这段历史,联邦基金利率变化看起来并不是未来利率走势的信号,而更像是已经发生变化的反映。

美联储在设定利率方面的弱点,也体现在其改变实体经济轨迹的能力上。诚然,有些时期可以指出美联储行动对经济产生了实质影响,最典型的例子是保罗·沃尔克在1981年将联邦基金利率提高至20%,并引发深度衰退;但联邦基金利率与经济增长之间的联系仍然薄弱。下图中,我考察了联邦基金利率变化前一个季度、变化当季以及变化后一个季度的联邦基金利率变动与实际GDP增长:


Fed funds rate change

下载数据(FRED)

同样,传统观点缺乏足够支持。传统观点认为,美联储紧缩(通过上调联邦基金利率)会导致实际增长下降(甚至衰退),而美联储宽松(通过下调联邦基金利率)是未来经济增长走高的信号。事实上,从数据中能够得出的更一般性结论是,美联储对实体经济的影响更多是“平平无奇”,而不是“震撼全场”。

投资者对美联储能够控制利率和经济的认知,与其实际权力之间的差距不仅很大,而且具有潜在危险。从政策角度看,这可能导致反常行动:在高通胀面前,央行被施压去下调其控制的利率(如联邦基金利率),从而导致未来通胀进一步升高。从投资者和企业角度看,过度关注美联储正在做什么或将做什么,可能会转移人们对基本面的注意力,尤其是通胀,而通胀最终才是同时驱动利率和增长的关键因素。


T. bond rate

下载数据

如你所见,长期利率(以10年期美国国债收益率作为替代指标)的大部分变化,可以由通胀和实际经济增长随时间的变化解释,而不是由美联储的行动或不行动解释。

沃什主义?

所有美联储主席都不得不应对一个问题:外界把他们视为无所不能,但他们真正的权力是有限的;而凯文·沃什所面临的这种压力,或许比任何前任都更大。市场对美联储的执念如今已深深嵌入市场之中,而两党都有政客似乎认为,只要沃什愿意,他就能把利率(抵押贷款利率、国债收益率)降至2%或更低;但事实是,在通胀预期处于2.5-3%的情况下,这种情况不可能发生。

走出这个问题的道路会很漫长,也会遭遇反对,但最终目标应当是一个你更少而不是更多看到和听到美联储的世界。我确实认为,减少或不提供指引的决定是良好的第一步,随后美联储(以及沃什)必须更加公开地承认其权力边界,并坦诚说明它有多经常是在跟随市场,而不是引领市场。以今天(2026年7月29日)FOMC决定维持利率不变为例,其潜台词是,尽管通胀高于理想水平(3%或更高,而目标数字是2%),但其中很大一部分通胀是由战争及其对油价的影响所推动的

有些人会觉得,如果没有美联储的指引,市场会迷失方向,但我并不这么认为。毕竟,在指引时代之前,金融市场也曾设定利率和股票价格,而且做得相当不错。事实上,我认为美联储指引的大幅增加,已经让市场中的许多人放弃了自己关注基本面、判断利率应处水平的责任。

结论

如果本文有什么要点,那就是更多披露本身并没有天然好处。事实上,存在一个临界点,信息过载会导致投资者以反常方式行事。因此,在季度与半年度报告的争论中,我不像有些人那样绝对,尽管我的观点是,证券交易委员会(SEC)不应降低报告频率,而应着眼于精简报告,以有针对性的披露取代一刀切的披露要求,并把重点放在报告已经发生的事情,而不是预测未来。

对于美联储也是如此,我认为“少即是多”是更好的策略——美联储减少对其未来行动的指引,FOMC成员减少对利率和经济的评论,市场减少对FOMC会议以及这些会议释放的“烟雾信号”的关注。市场会介入并填补真空,这不仅对投资者有利,对美联储也有利,因为美联储的决策会受到这些市场判断的启发。

回复 显示全部楼层 道具 举报

发表于 前天 06:35


revenue and earnings estimate

Yahoo! Finance对苹果业绩的预测

这些分析师预测一旦作出,就会被重新审视,部分是响应公司特定新闻,部分是响应宏观经济发展;随后会给出 修正后预测 ,相关服务机构也会再次跟踪这些修正趋势(如下方Zacks对苹果的情况所示):


price, consensus and EPS surprise

Zacks对苹果业绩的修正

随着业绩发布日期临近,分析师会继续修正估计;在公告当天,实际每股收益会与预期数字进行比较,高于(低于)预期的收益被称为正面(负面)意外。市场价格反应通常较为一致,正面(负面)业绩意外会转化为股价上涨(下跌)。下图虽然年代较早,但考察了股价对业绩意外的反应,并将业绩意外划分为十个十分位组(从最正面到最负面):


earnings announcement

有一些证据表明,市场对业绩报告的反应随着时间推移变得更加温和,或许是因为公众能够获得分析师预测和修正。业绩意外与股价变动之间的联系,正是分析师投入大量时间预测下一份季度报告每股收益、交易员也关注同一指标的原因。市场对业绩意外的反应还有另一面,成为交易者反复利用的素材:业绩发布后数日内的价格漂移,即正面(负面)意外之后通常伴随向上(向下)漂移。虽然价格漂移幅度不大,但在主动交易中可能仍足以产生影响,因为哪怕只是险胜,也仍然是胜利。

与几乎所有市场相关事项一样,这场游戏中没有轻松获胜的办法;随着越来越多人参与业绩预测游戏,新的变化也出现了。首先,公司已经学会利用会计规则中的灵活性来寻找击败分析师预期的方法,科技公司尤其突出。这种业绩博弈表现为正面业绩意外数量异常庞大(至少在按行业划分的标普500公司中如此),从2026年第二季度标普500公司的业绩意外情况可以清楚看到这一点:


S&P 500 earnings

来源:FactSet

其次,随着公司例行性地击败分析师预期,市场会重新调整,从而形成所谓 耳语业绩 现象:投资者会把这样一种预期纳入价格之中,即一家历史上实际业绩比预期高出5%或10%的公司将继续做到这一点,而如果超出幅度较小,反而会成为负面意外。下图中,我考察了2026年第二季度市场价格对业绩意外的反应:


Q2 2026 surprise

来源:FactSet

如你所见,业绩意外与价格反应之间的联系较弱,相当一部分正面意外反而导致股价下跌。

关键结论

关于美国是否应从季度报告转向半年度报告的争论,很大程度上可以归结为:你如何看待投资者和公司花在业绩博弈上的时间与精力,以及如果没有季度报告,这些时间和精力会转向何处。支持降低报告频率的人认为,业绩博弈关注的是下一季度盈利预期以及公司能否超越该预期,这会助长短期主义,并分散人们对基本面的注意力。主张维持现状(季度报告)的人则认为,取消季度报告只会把这场游戏转移到半年度报告中,而且可能更为激烈;同时,即便存在博弈,季度报告对长期投资者仍有价值。

在季度报告语境下,还有另一个问题:如果这些报告不存在,会发生什么。尽管有法律约束,内部人士(来自公司内部和外部)仍会利用他们可获取、而公众无法获得的重大信息进行交易并获利。取消季度报告会为内部人士创造更多机会,使他们能够以公开市场投资者为代价赚钱;尽管内幕交易可能有助于让价格更具信息含量,但它也会强化金融市场是一场不公平游戏的感觉。

我是投资者,我认为存在一个能够吸收双方观点的折中方案。我喜欢季度报告,原因有两个。


  • 这些报告中包含的信息让我能够更新对公司的估值,尽管对许多公司而言,一份季度报告对价值的边际影响很小。
  • 虽然我没有兴趣参与业绩博弈,但围绕业绩报告发生的价格修正有两个作用。 对于我持有头寸的公司 ,它们可以发挥催化剂作用,使被高估(低估)公司的股价下跌(上涨)。与此同时,我在业绩报告中认为有用的几乎所有信息都来自财务报表和附注,而不是冗长的风险敞口讨论或管理层指引;因此,如果这些部分被取消、报告被瘦身,我会表示欢迎。


请注意,我支持保留季度报告的理由没有一个是关于短期主义的,这是有意为之。首先,我并不确定短期主义到底意味着什么,因为一个愤世嫉俗的答案似乎是:任何偏离你希望价格方向的市场波动都是短期主义,而任何朝你有利方向的波动都体现了市场智慧。其次,我认为大多数市场参与者——这在不同时期和不同市场都成立——交易的目的都是在近期赚钱,监管者或规则制定者无法改变这种动态。事实上,市场的神奇之处就在于,数以百万计由机会主义和短期动机驱动的交易,仍然能够形成一个长期且理性的价格。最后,如果我们都是只在基本面驱动下才交易的长期投资者,市场流动性会下降,交易成本会上升;短期交易者提供了一项市场服务,带来了我们所有人(包括长期投资者)都受益的流动性。

我希望证券交易委员会(SEC)保留现行季度报告要求,同时缩减披露内容的篇幅;但即便其作出相反决定,也不会实质性改变我所做的大部分工作。对于更年轻、增长更快的公司,我会更怀念季度更新,因为其经营指标(收入、利润率等)可能在短时间内快速变化;但我猜许多这类公司会自愿延续季度报告传统。

美联储利率指引

对于大多数2008年以后才开始投资的人来说,美联储尤其是美联储,以及更广义上的各国央行,在投资过程中都占据了极大分量。许多投资者几乎完全将2008年后的低利率归因于美联储行动,并由此把2022年以来的较高利率归咎于美联储。我长期以来一直认为,这种看法不仅错误,而且投资者把美联储视为救世主或反派也是不健康的。

美联储简史(带一点个人色彩)

我在20世纪80年代开始进入股票市场,当时保罗·沃尔克作为美联储主席,在让通胀重新得到控制方面发挥了核心作用。也许是我无知,但我当时并不知道联邦公开市场委员会任何成员的名字,也不知道他们何时开会。联邦基金利率——FOMC实际能够控制的唯一利率——的变化会逐渐传导至市场,但我不记得它曾是股票市场波动的核心因素。

沃尔克之后是艾伦·格林斯潘。尽管他在20世纪90年代末获得了摇滚明星般的地位(至少在投资者中如此),但他关于利率的观点反而被他对股票投资者(及其非理性繁荣)的看法所盖过。在那段时期,FOMC每年召开八次会议,你可以在美联储网站 这里 查看会议纪要和行动,但它避免就未来利率变化提供明确指引,而是选择释放微妙暗示。

美联储行为和市场中心地位的巨大转变发生在2008年市场危机期间,当时美联储首次引入明确指引,称利率将在“一段时间内”保持低位;在伯南克(2006-2014年)、耶伦(2014-2020年)和鲍威尔(2020-2026年)任内,这一做法基本延续下来。在此过程中,美联储在市场中的地位发生了变化,债券和股票投资者都开始把美联储视为利率的裁判者和经济的导演。

美联储的权力(以及无力之处)

要理解美联储引导利率和经济的能力范围及其局限,最好先了解它到底做什么。通过覆盖全美的12个辖区,美联储收集关于经济几乎所有方面的信息,从消费者和生产者面临的价格压力,到经济增长步伐。虽然也有其他政府机构跟踪这些统计数据,但不可否认,美联储拥有全局视角,并能获取比任何其他政府机构更多的数据。联邦公开市场委员会由所有理事会成员和各地区联储主席代表组成,负责制定美联储在公开市场操作(美联储买卖美国政府证券)、美联储资产负债表规模以及联邦基金利率(银行之间借入和贷出准备金的隔夜利率)方面的政策。除了FOMC就通胀和经济提供政策方向外,美联储主席每六个月还要在国会作证,面对并回答立法者提出的问题。

回复 显示全部楼层 道具 举报

发表于 前天 06:35
作为美联储设定的关键利率, 联邦基金利率 常常被赋予过大的作用,而关注它确实有充分理由。首先,它 是一种信号 ,反映美联储在其收集的经济数据中看到了什么;利率上调(下调)表明它看到更高(更低)的通胀以及过热(放缓)的经济。其次, 有一些利率与联邦基金利率直接挂钩 ,其变化会向企业和消费者传导;最优惠利率以及部分信用卡和定期存单利率会随联邦基金利率变动。话虽如此,我认为美联储影响利率的能力远比大多数人以为的有限,原因有二。首先,虽然联邦基金利率与短期市场定价利率(如美国国库券利率)之间存在正相关,但同样有不少证据(如果不是更多的话)表明,后者领先前者,而不是相反。简单来说,联邦基金利率往往是在短期国债利率已经上升(下降)之后才上调(下调),这说明美联储是在模仿市场。其次,联邦基金利率与长期市场定价利率之间的关系更弱,而后者才更能驱动资产估值,也对借款人影响更大。为支持这些论点,我按月绘制了1962年1月至2026年6月期间的有效联邦基金利率、三个月期美国国库券利率以及10年期美国国债收益率:


Fed and interest rates


Fed funds rate change during quarter

下载数据

在图表底部,我放了一张表,按季度查看数据,并将其分为三组——联邦基金利率下降的季度、上升的季度以及保持不变的季度。无论联邦基金利率上调还是下调, 你都可以看到其与短期利率之间的联系更强 ;而对于短期和长期利率而言, 利率变化的大部分发生在联邦基金利率变化之前或变化所在季度 ,但对随后一个季度的溢出影响很温和(三个月期利率),对长期利率几乎没有溢出影响。简单来说,基于这段历史,联邦基金利率变化看起来并不是未来利率走势的信号,而更像是已经发生变化的反映。

美联储在设定利率方面的弱点,也体现在其改变实体经济轨迹的能力上。诚然,有些时期可以指出美联储行动对经济产生了实质影响,最典型的例子是保罗·沃尔克在1981年将联邦基金利率提高至20%,并引发深度衰退;但联邦基金利率与经济增长之间的联系仍然薄弱。下图中,我考察了联邦基金利率变化前一个季度、变化当季以及变化后一个季度的联邦基金利率变动与实际GDP增长:


Fed funds rate change

下载数据(FRED)

同样,传统观点缺乏足够支持。传统观点认为,美联储紧缩(通过上调联邦基金利率)会导致实际增长下降(甚至衰退),而美联储宽松(通过下调联邦基金利率)是未来经济增长走高的信号。事实上,从数据中能够得出的更一般性结论是,美联储对实体经济的影响更多是“平平无奇”,而不是“震撼全场”。

投资者对美联储能够控制利率和经济的认知,与其实际权力之间的差距不仅很大,而且具有潜在危险。从政策角度看,这可能导致反常行动:在高通胀面前,央行被施压去下调其控制的利率(如联邦基金利率),从而导致未来通胀进一步升高。从投资者和企业角度看,过度关注美联储正在做什么或将做什么,可能会转移人们对基本面的注意力,尤其是通胀,而通胀最终才是同时驱动利率和增长的关键因素。


T. bond rate

下载数据

如你所见,长期利率(以10年期美国国债收益率作为替代指标)的大部分变化,可以由通胀和实际经济增长随时间的变化解释,而不是由美联储的行动或不行动解释。

沃什主义?

所有美联储主席都不得不应对一个问题:外界把他们视为无所不能,但他们真正的权力是有限的;而凯文·沃什所面临的这种压力,或许比任何前任都更大。市场对美联储的执念如今已深深嵌入市场之中,而两党都有政客似乎认为,只要沃什愿意,他就能把利率(抵押贷款利率、国债收益率)降至2%或更低;但事实是,在通胀预期处于2.5-3%的情况下,这种情况不可能发生。

走出这个问题的道路会很漫长,也会遭遇反对,但最终目标应当是一个你更少而不是更多看到和听到美联储的世界。我确实认为,减少或不提供指引的决定是良好的第一步,随后美联储(以及沃什)必须更加公开地承认其权力边界,并坦诚说明它有多经常是在跟随市场,而不是引领市场。以今天(2026年7月29日)FOMC决定维持利率不变为例,其潜台词是,尽管通胀高于理想水平(3%或更高,而目标数字是2%),但其中很大一部分通胀是由战争及其对油价的影响所推动的

有些人会觉得,如果没有美联储的指引,市场会迷失方向,但我并不这么认为。毕竟,在指引时代之前,金融市场也曾设定利率和股票价格,而且做得相当不错。事实上,我认为美联储指引的大幅增加,已经让市场中的许多人放弃了自己关注基本面、判断利率应处水平的责任。

结论

如果本文有什么要点,那就是更多披露本身并没有天然好处。事实上,存在一个临界点,信息过载会导致投资者以反常方式行事。因此,在季度与半年度报告的争论中,我不像有些人那样绝对,尽管我的观点是,证券交易委员会(SEC)不应降低报告频率,而应着眼于精简报告,以有针对性的披露取代一刀切的披露要求,并把重点放在报告已经发生的事情,而不是预测未来。

对于美联储也是如此,我认为“少即是多”是更好的策略——美联储减少对其未来行动的指引,FOMC成员减少对利率和经济的评论,市场减少对FOMC会议以及这些会议释放的“烟雾信号”的关注。市场会介入并填补真空,这不仅对投资者有利,对美联储也有利,因为美联储的决策会受到这些市场判断的启发。

原文

编者注: 本文摘要要点由Seeking Alpha编辑选定。

您觉得本文的翻译质量如何?

我在纽约大学斯特恩商学院教授公司金融和估值。我首先是一名教师,同时也热衷于解开公司金融和估值中的各种难题,并撰写有关我经历的文章。因此,我恰好处于三个行业——教育、出版和金融服务——的交汇点,这些行业都规模庞大、运营效率低下,也都值得被颠覆。我也许没有能力改变这些行业中的现状,但我可以搅动一下局面。 请注意,您在这里阅读的这篇文章最初写在我的博客上,后来又转载到 Seeking Alpha 和其他平台。因此,我既不会在此跟踪评论,也不会在此回复评论。抱歉! ==编者注:Seeking Alpha 会监测 Damodaran 博士的博客,并代他发布相关文章。


以上内容为英文原文的中文翻译。如与英文原文存在任何不一致之处,则以英文版本为准。本翻译由人工智能工具生成,未经过人工审核或编辑。由于人工智能工具固有的局限性,请注意其中可能存在错误风险。我们无法保证翻译的准确性、完整性或时效性。本内容仅供参考。

回复 显示全部楼层 道具 举报

您需要登录后才可以回帖 登录 | 立即注册

站长✉️|培梦网

GMT+8, 2026-10-25 18:57 , Processed in 0.054484 second(s), 23 queries .

Powered by Discuz! X3.5

© 2001-2026 Discuz! Team.

快速回复 返回顶部 返回列表